
株の学習
高卒・初心者がAIを先生に学んだ記録。実際にやったことと出た数字をそのまま書いています。
このカテゴリの記事
聞かれること
証券口座の開設で何を聞かれて、何を用意するのか
証券口座の申し込みでは、本人確認のほかに職業・年収・投資経験まで聞かれます。何を用意すればよいか、それぞれの質問が何のためにあるのか、どこで日数が変わるのかを、申し込み画面の順番にそって説明します。
私が見た項目
証券口座を選ぶときに見た項目。私はこう調べて、こう決めました
証券会社は数が多く、どこも「初心者向け」と書いてあります。順位をつけるのではなく、比較されている項目が実際には何を意味するのかを整理しました。私がどこで口座を開いたかも書きますが、おすすめではなく記録です。
何が変わるのか
特定口座と一般口座の違い。源泉徴収ありなしで何が変わるのか
証券口座の申し込みで最初に選ばされる「特定口座(源泉徴収あり・なし)」と「一般口座」。変わるのは税金の額ではなく、税金の計算と納付を誰がやるかです。3つの違いを、確定申告を知らない前提で説明します。
開設前に知ること
証券口座とは?銀行口座との違いと、開設前に知っておくこと
証券口座は、投資の商品を入れておく「箱」です。1つ申し込むと中に複数の口座ができること、開設前に決めるのは2つだけだということ、持っているだけで費用はかかるのかを、開設前に知っておきたい順に説明します。
どちらが先?
借金があるまま投資を始めていいのか。金利で比べる考え方
返済しながら投資を始めていいのか迷ったとき、判断の物差しになるのが金利です。借金の金利は確実にかかり、投資のリターンは不確実。両者をどう比べるのか、返済372,420円を抱えたまま始めて半年で止めた記録とあわせて説明します。
あるのか
NISAで損をすることはあるのか。元本割れと、制度の弱点の話
NISAは「税金がゼロになる制度」であって「損をしない制度」ではありません。元本割れの仕組みと、あまり説明されない制度の弱点(損益通算と繰越控除ができない)を、初心者向けに整理します。
枠は戻る?
NISAの売り方。いつ売るのか、売った枠は戻るのか
NISAで買ったものは、いつでも売って現金にできます。売る手順、現金になるまでの日数、税金の扱い、そして「売った枠は戻るのか」という一番ややこしいところを、順番に説明します。
何にかかる?
NISAの費用。何にいくらかかるのか、無料なのはどこまでか
NISAという制度そのものには費用がかかりません。口座を作るのも持ち続けるのも無料です。ただし「制度が無料」と「投資が無料」は別の話でした。実際に引かれるのは何なのか、無料はどこまでなのかを整理します。
金額の決め方
NISAの買い方。積立の金額と頻度をどう決めるのか
NISAで買うというのは、実際には「毎月の積立設定」を1回するだけの作業です。設定する項目は商品・金額・頻度・引き落とし日の4つ。むずかしいのは操作ではなく金額の決め方だったので、そこを中心に整理します。
読む順番つき
新NISAの記事まとめ。知識ゼロから読める順番に並べました
NISAの記事を「読む順番つき」で整理したまとめページです。言葉の意味から、口座の開き方、買い方・売り方、損の話まで。自分の現在地に合う記事から読み始められます。
口座開設まで
NISAの始め方。口座を開くまでに何をするのか、順番に説明します
NISAを始めるには「金融機関を決める→口座を申し込む→税務署の確認を待つ→積立を設定する」という流れになります。必要なもの、かかる日数、つまずきやすい画面まで、順番に説明します。
何がちがう?
NISAの2つの枠とは?つみたて投資枠と成長投資枠の違い
NISAの中には「つみたて投資枠」と「成長投資枠」の2つがあります。年間の上限、買えるもの、向いている使い方が違います。初心者はどちらから使えばいいのかまで、一つずつ説明します。
何がちがう?
NISAとiDeCoは何が違うのか。どちらを先にやるべきか
どちらも税金が軽くなる制度ですが、性格がまったく違います。NISAはいつでも引き出せる、iDeCoは60歳まで引き出せない。その代わりiDeCoは掛けた額そのものが所得から引かれます。違いを一つずつ整理します。
数字で見る
複利とは?「雪だるま」でごまかさずに数字で説明します
複利は「利益にも利益がつく」仕組みです。よく雪だるまにたとえられますが、それだけでは何が起きているか分かりません。単利との差を年ごとの表で並べて確かめます。
何がちがう?
積立と一括は何が違うのか。なぜ初心者に積立が勧められるのか
積立は毎月少しずつ買う方法、一括は一度にまとめて買う方法です。買った値段が平均されること、判断の回数が減ること。初心者に積立が勧められる理由を、数字で確かめます。
引かれる時が違う
手数料・信託報酬・税金は、取られるタイミングが違います
投資でお金が引かれる場面は3つあります。買うとき・持っている間・もうかったとき。どれも「手数料」とまとめて呼ばれがちですが、性質が違います。見えにくい費用も含めて整理します。
評価額のちがい
元本・資産・評価額。似ているけど全部ちがいます
証券口座の画面に並ぶ「元本」「評価額」「評価損益」。似た言葉が多くて、どれが自分のお金なのか分かりません。出した額・いまの値段・その差、という3つの区別を説明します。
株と投資信託は何が違うのか。初心者に投資信託が勧められる理由
株は会社そのものを買うこと、投資信託はたくさんの会社が入った詰め合わせを買うことです。値段の決まり方も、必要な金額も、選ぶ手間も違います。その違いを一つずつ説明します。
来るのか
投資で利益が出る仕組み。そのお金はどこから来るのか
「投資すると増える」と言われても、そのお金がどこから湧いてくるのかが分からないと動けません。増える道は2つだけです。売った差額と、配られるお金。その出どころを一つずつ説明します。
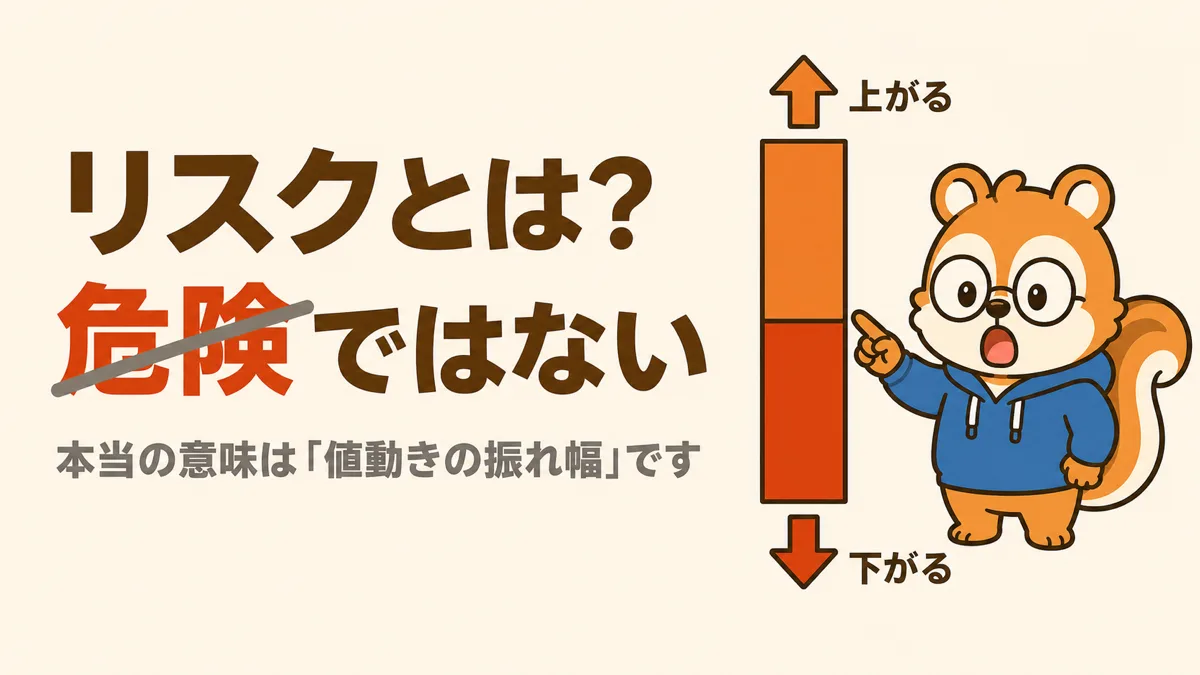
投資のリスクとは?「危険」ではなく「値動きの振れ幅」のことです
「リスクが高い」と聞くと危ないという意味に感じますが、投資では「値動きの振れ幅が大きい」という意味です。日常語との違いを知ると、商品の説明が読めるようになります。
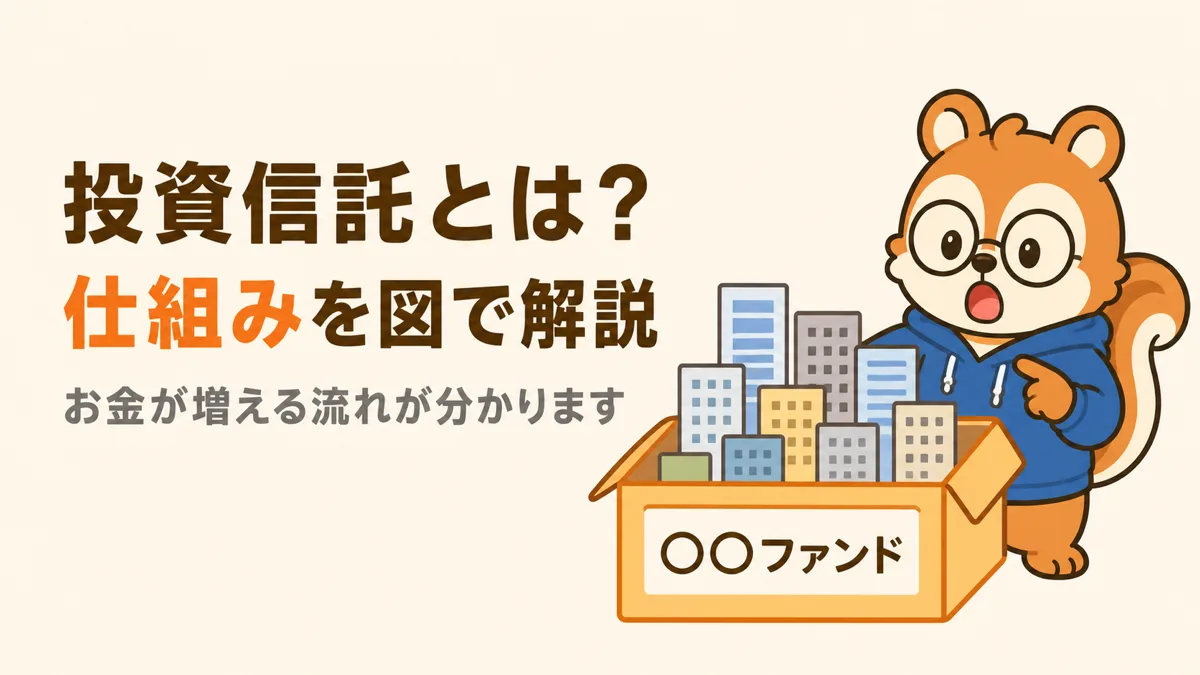
投資信託とは?仕組みと利益が出る流れを、投資を知らない人向けに解説
投資信託とは、たくさんの人からお金を集めて専門家がまとめて運用する「詰め合わせ商品」のことです。証券会社との違い、どういう仕組みでお金が増えるのか、初心者に勧められる理由を説明します。
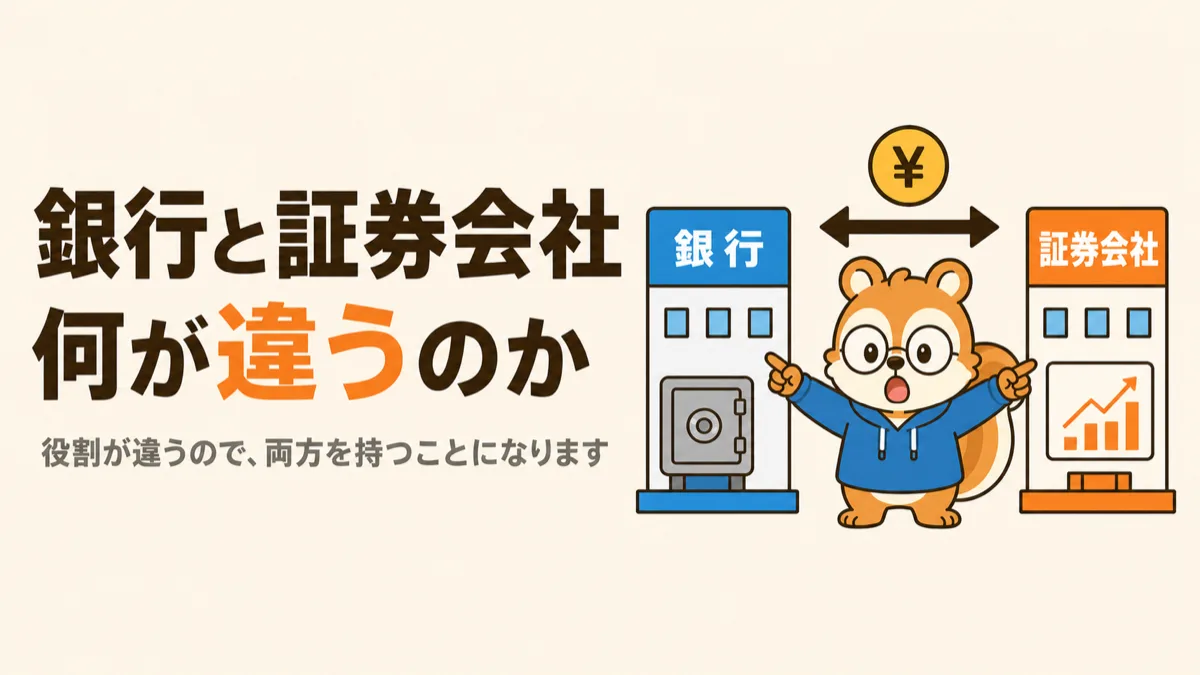
銀行と証券会社は何が違うのか。どちらでNISAを始めればいいのか
銀行はお金を預ける所、証券会社は投資の商品を売買する所です。NISA口座はどちらでも作れますが、扱っている商品が違います。その違いを、口座を開く前に知っておくべき点にしぼって説明します。
貯金と投資の違いとは?置き場所は「いつ使うか」で決まります
「投資したほうがいい」と言われても、貯金と何が違うのか分からないと動けません。減らない代わりに増えないのが貯金、増える可能性がある代わりに減る可能性もあるのが投資。その違いを一つずつ説明します。
NISAとは?何のために生まれた制度で、誰に向いているのかを初心者向けに解説
NISAは「投資の利益にかかる税金をゼロにする制度」です。なぜ国がこんな制度を作ったのか、誰に向いていて、何がどう得なのかを、投資を知らない人向けに一つずつ説明します。
半年で止めた
積立NISAを半年で止めた理由と、再開できるまでにやったこと
意志が弱かったから止めたのだと思っていましたが、原因は金額の決め方でした。「余ったら積み立てる」をやめて、実績の最低月から逆算する形に変えるまでの記録です。