
貯金と投資の違いとは?置き場所は「いつ使うか」で決まります

 しくみパパ
でも私はそもそも何が違うのかが分かっていませんでした。どちらもお金を置いておくことに変わりはないのでは、と思っていたくらいです。
- 貯金と投資は何がどう違うのか
- 「貯金だけではダメ」と言われる本当の理由
- 「投資は増える」と言われるけれど、そのお金はどこから来るのか
- 投資とギャンブルは何が違うのか
- 貯金をいくら残して、どこからを投資に回すのか
- 貯金と投資で、税金の扱いは違うのか
ひとことで言うと
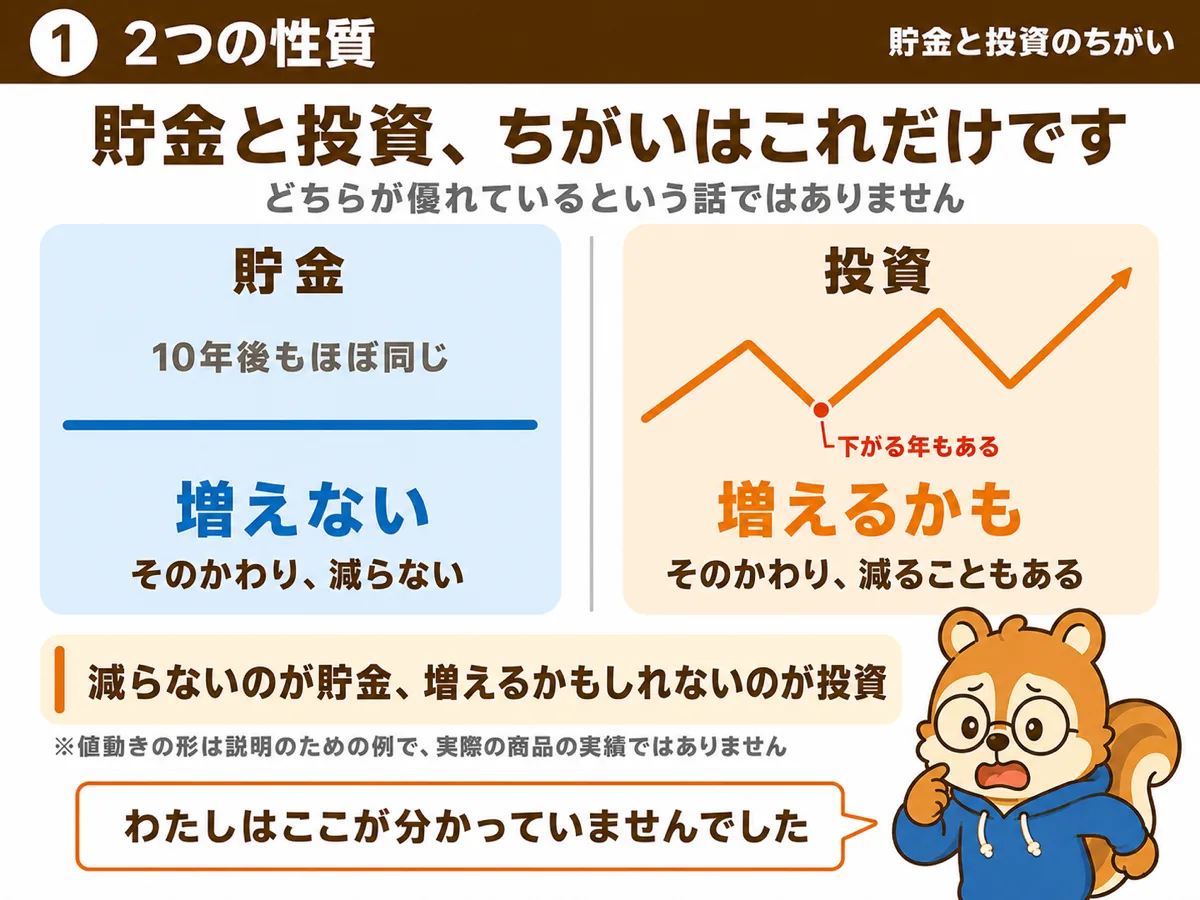
| 貯金 | 投資 | |
|---|---|---|
| お金は増えるか | ほとんど増えない | 増える可能性がある |
| お金は減るか | 基本的に減らない | 減る可能性がある |
| 置く場所 | 銀行 | 証券会社や銀行 |
| すぐ使えるか | すぐ引き出せる | 売る手続きが必要 |
「減らない代わりに増えない」のが貯金、「増える可能性がある代わりに減る可能性もある」のが投資です。
これが違いのすべてです。どちらが優れているという話ではありません。
そもそも「貯金」とは何をしていることなのか
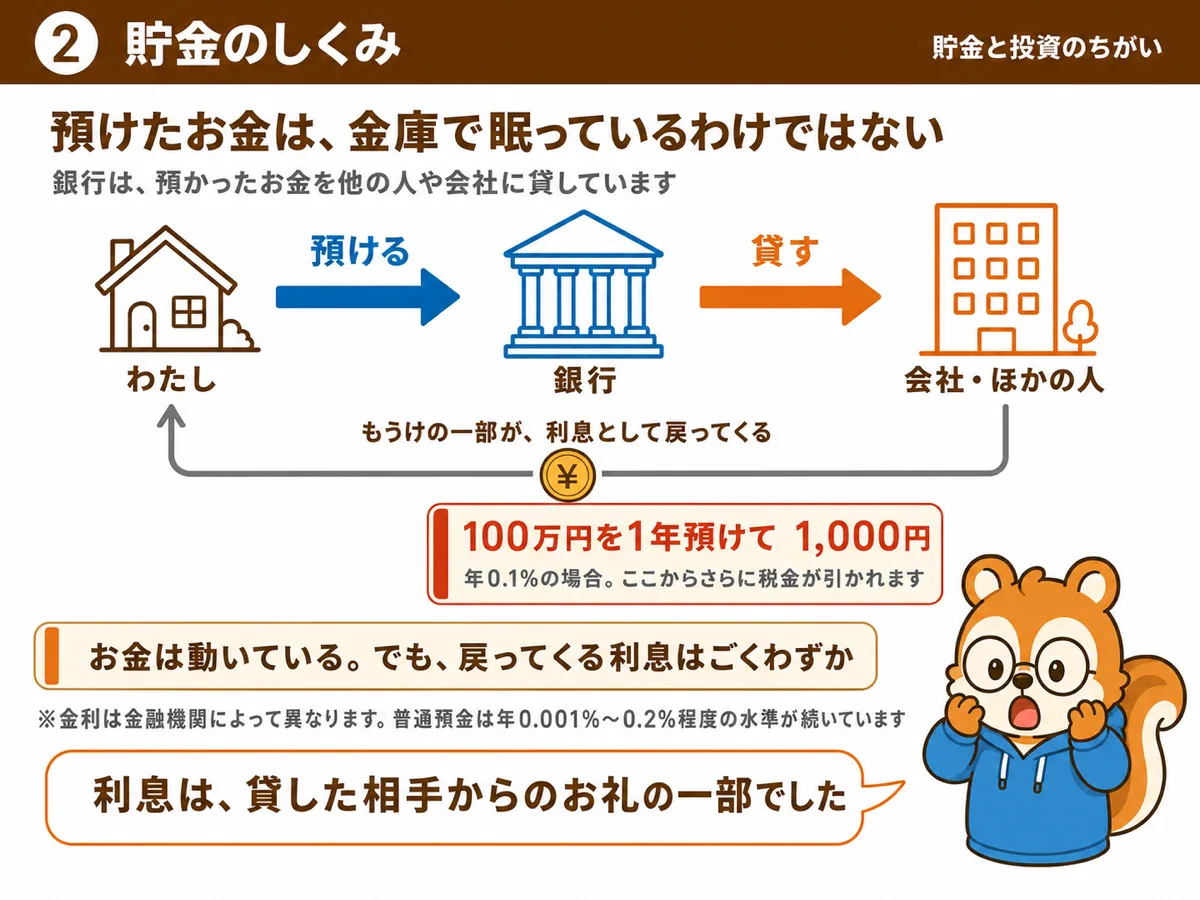
銀行にお金を預けておくことです。あまり意識されませんが、預けたお金は銀行がそのまま金庫にしまっているわけではありません。
銀行は預かったお金を、他の人や会社に貸しています。貸した相手から利息を受け取り、その一部を預けた人に返します。これが利息です。
 しくみパパ
逆に、お金を借りたときに払うお礼も利息と呼びます。もらう側にも払う側にも同じ言葉を使うので、最初は混乱しました。
問題は、いまの日本ではこの利息がとても小さいことです。
仮に年0.1%なら、100万円を1年預けて1,000円です(さらにここから税金が引かれます)。
「減らないが、ほとんど増えない」というのが貯金の性質です。
つまずきやすいところ:貯金・預金・貯蓄の違い
似た言葉が3つあります。意味は少しずつ違いますが、日常では区別せずに使われています。
| 言葉 | 本来の意味 |
|---|---|
| 預金 | 銀行に預けたお金 |
| 貯金 | もとはゆうちょ銀行やJAバンクに預けたお金を指す言葉。いまは「お金を貯めること」全般に使われる |
| 貯蓄 | 一番広い言葉。預金も投資も保険も含めた「貯めてある財産」全体 |
しくみパパ
「貯金がいくら」という記事と数字が食い違って見えるのは、たいていこれが理由でした。
「減らない」はずの貯金が、実は減っていることがあります
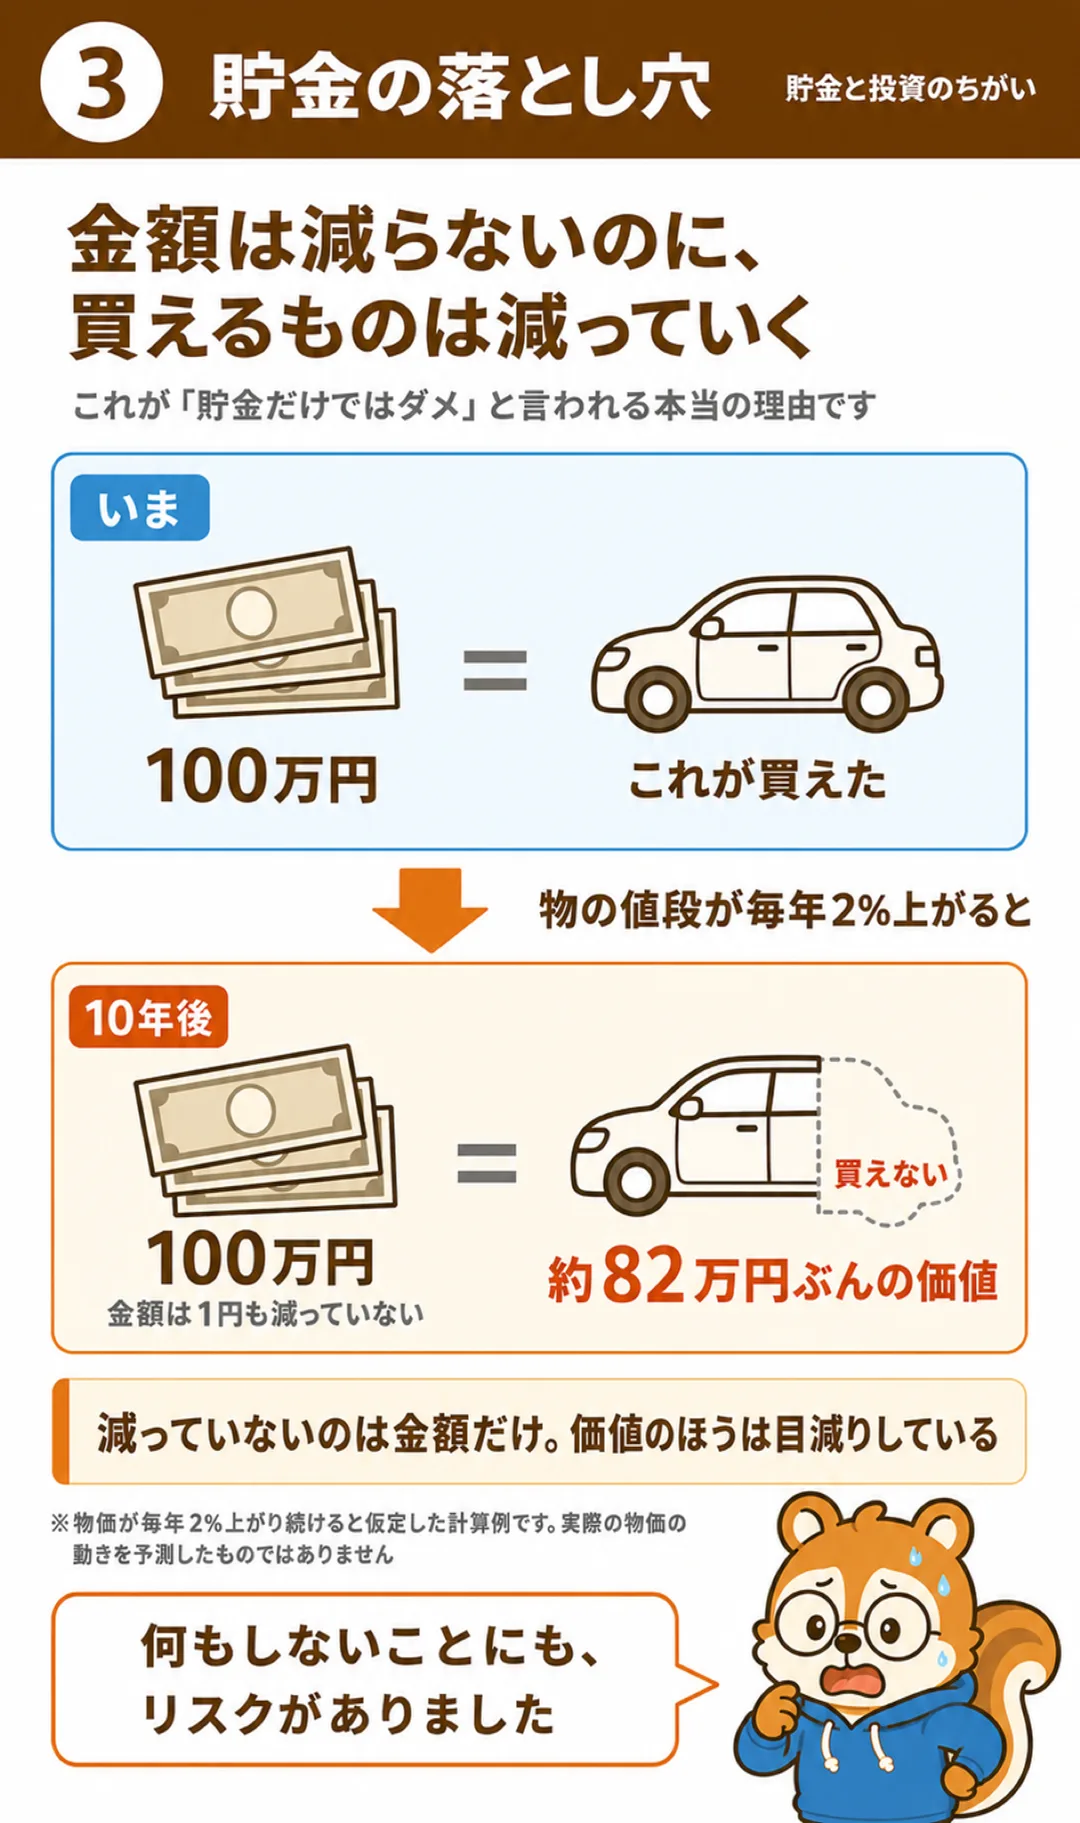
ここが「貯金だけではダメ」と言われる本当の理由です。私はここを知らずに、投資の話を聞いていました。
ところがその間に物の値段が上がっていたら、同じ100万円で買えるものは減っています。金額は同じでも、価値は下がっているということです。
これをインフレといいます。物の値段が上がっていくことです。
| いま | 物価が毎年2%上がった場合の10年後 | |
|---|---|---|
| 持っているお金 | 1,000,000円 | 1,000,000円(変わらない) |
| いま100万円で買えたもの | 買える | 約122万円出さないと買えない |
| 実質的な価値 | — | 約82万円ぶんに目減り |
※物価が毎年2%上がり続けると仮定した場合の計算例です。実際の物価の動きを予測したものではありません。
 しくみパパ
「貯金は安全」ではなく、「金額は安全だが、価値は目減りしうる」ということでした。何もしないことにも、実はリスクがあったわけです。
だから「貯金だけではダメ」と言われます。
投資を勧める話の多くは、この前提の上に乗っています。ただし、だから全額を投資に回すべきという話ではありません。後半でその線引きを書きます。
「投資」とは何をしていることなのか
会社や国にお金を出して、その見返りを受け取ろうとすることです。
たとえば会社にお金を出すと、その会社が儲かったときに一部を返してもらえたり、その会社の価値が上がったときに高く売れたりします。
増えるお金はどこから来るのか
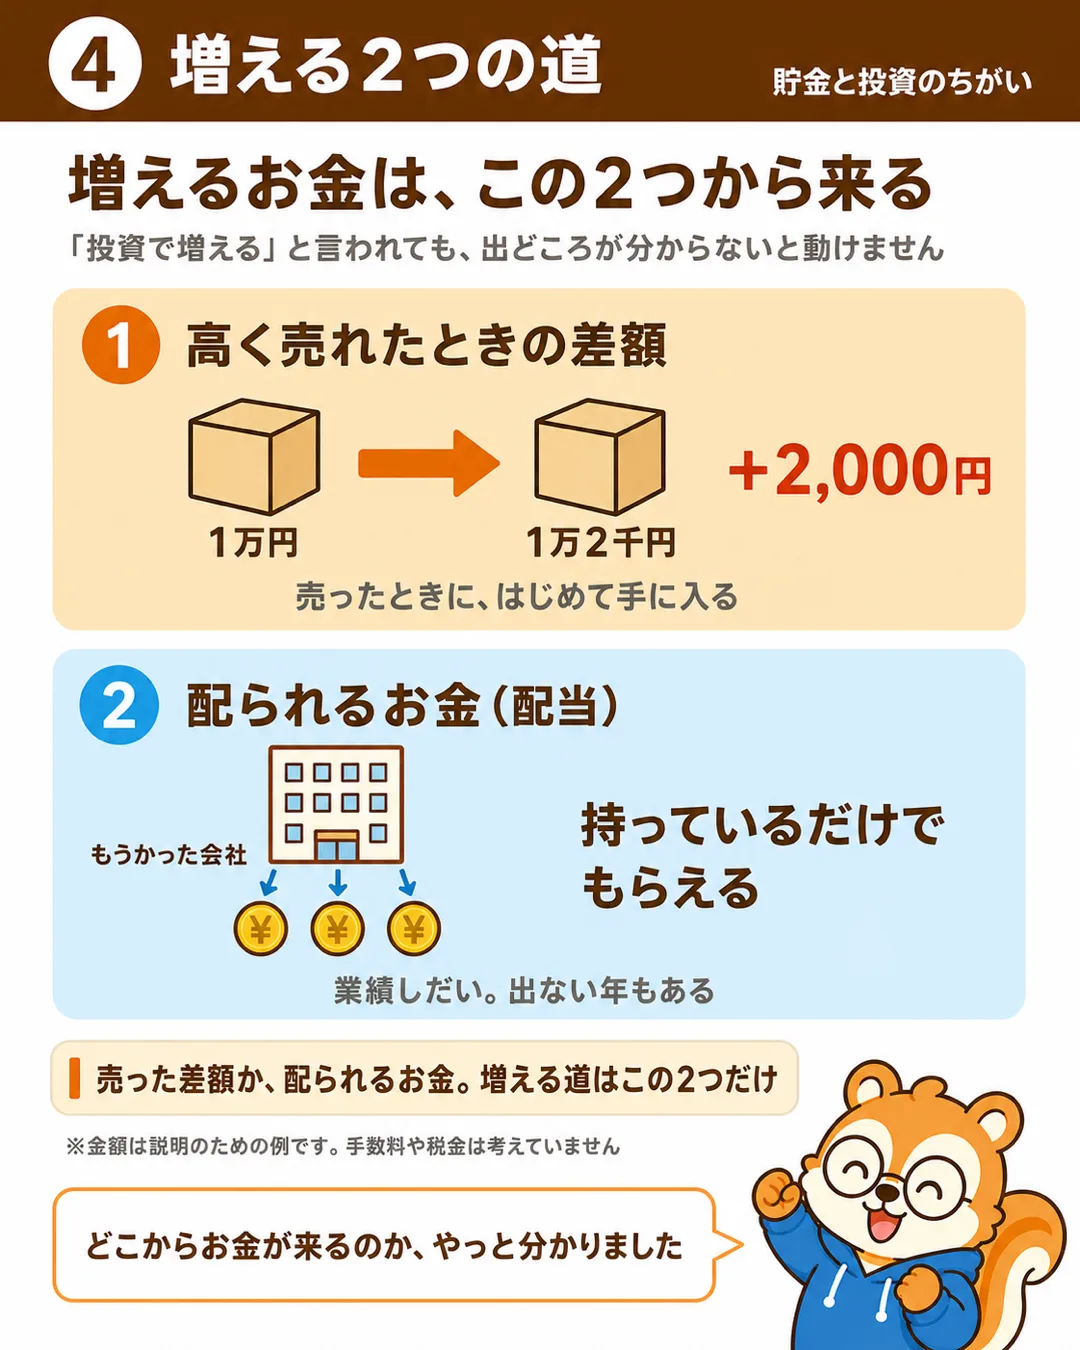
ここが一番分かりにくいところです。私も止まりました。利益の出方は2つあります。
- 買ったときより高く売れる……1万円で買ったものが1万2千円になったときに売れば、差額の2千円が手に入ります
- 持っているだけでお金がもらえる……お金を出した会社が儲かったとき、その一部が配られることがあります
しくみパパ
預金の利息と似ていますが、利息は約束された額、配当は業績しだいで変わるという違いがあります。
減ることもあります
買ったものの値段は下がることもあります。1万円で買ったものが8千円になれば、その時点で売ると2千円の損です。
「投資をすれば資産が増える」という言い方をよく見かけますが、正確には「増える可能性がある」です。
つまずきやすいところ:投資とギャンブルの違い
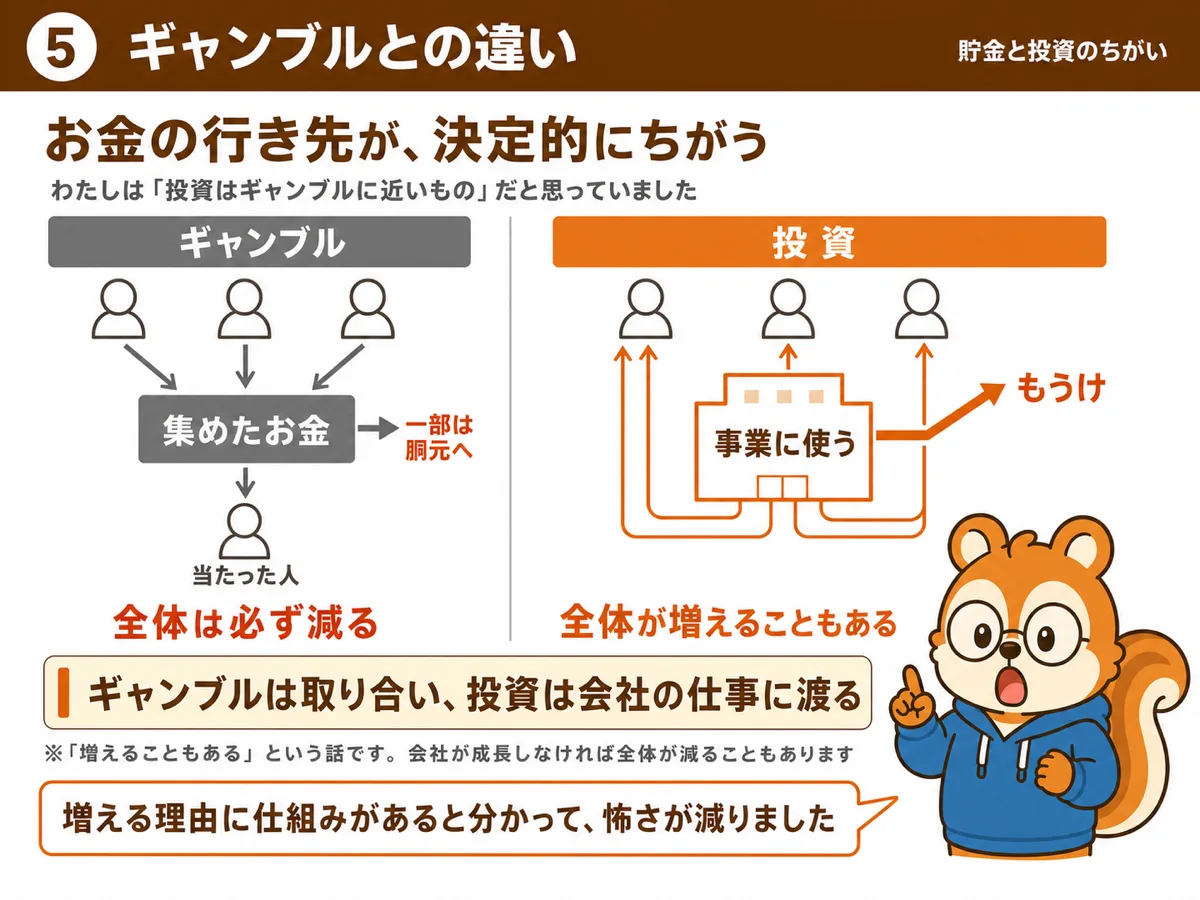
私は「投資はギャンブルに近いもの」という印象を持っていました。どちらも増えたり減ったりするからです。調べてみると、決定的に違う点がありました。
| 投資 | ギャンブル | |
|---|---|---|
| お金の行き先 | 会社の活動に使われる | 参加者から集めて、勝った人に配る |
| 全体の合計 | 会社が成長すれば全体が増えうる | 胴元の取り分がある分、必ず減る |
| 全員が得をすることは | ありうる | ありえない(誰かの損が誰かの得) |
しくみパパ
投資はお金が会社に渡って、その会社が事業で稼ぐので、参加者全員の合計が増えることがありうる。増える理由に仕組みがあると分かって、怖さが少し減りました。
※全員が得をする場面が「ありうる」という話であり、常にそうなるという意味ではありません。会社が成長しなければ全体が減ることもあります。
どちらを選ぶべきなのか
どちらか一方ではありません。使う時期によって置き場所を変える、という考え方が一般的です。
| そのお金をいつ使うか | 置き場所 | 理由 |
|---|---|---|
| 近いうちに使う(学費・車・引っ越し) | 貯金 | 使いたい時に減っていたら困るため |
| 急な出費のための備え | 貯金 | すぐ引き出せる必要があるため |
| しばらく使わない | 投資も選択肢に入る | 減っても、回復を待つ時間があるため |
しくみパパ
先に家計を整えて、その次に投資、という順番だったと今は思います。(他の理由も含めて別の記事に書きました)
貯金はいくら残しておけばいいのか
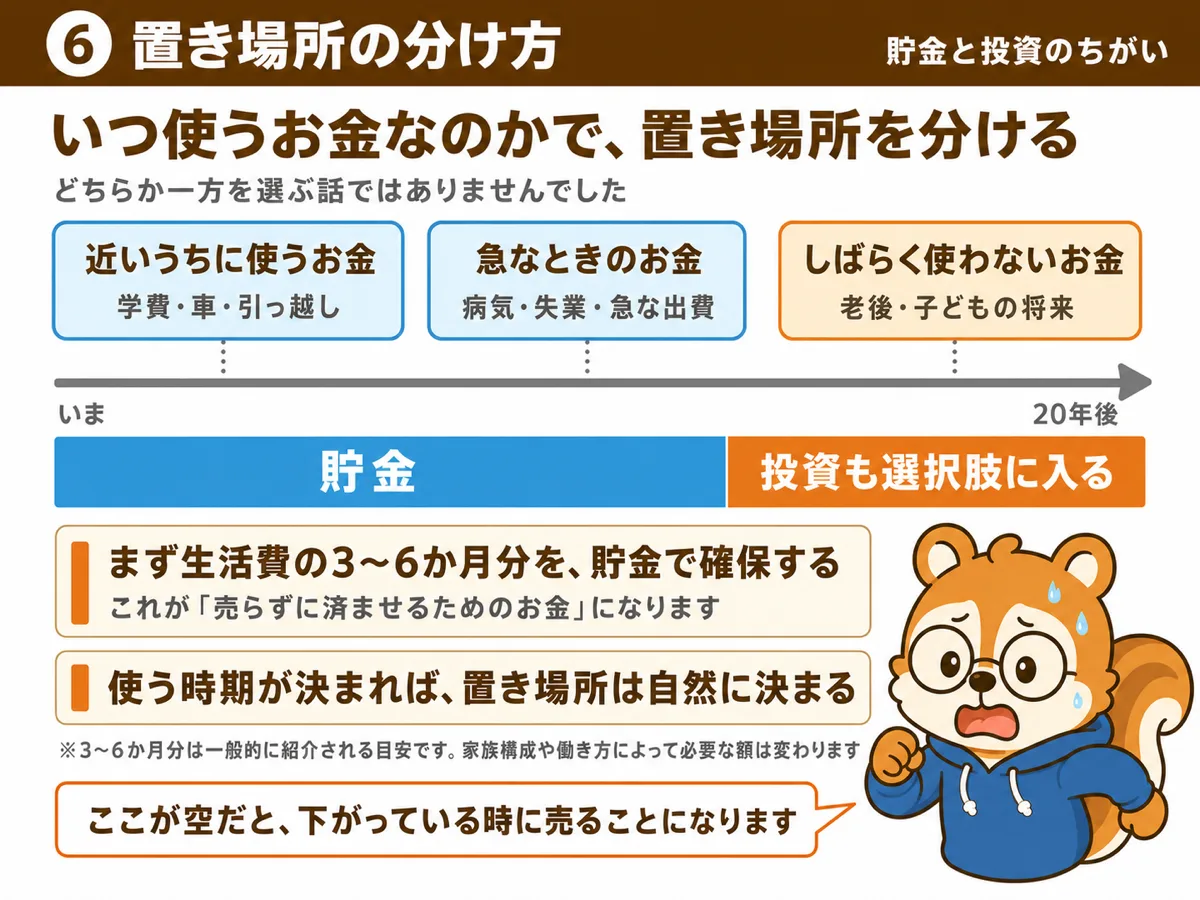
「しばらく使わないお金」がいくらなのかは、先に貯金の側を決めないと出てきません。目安としてよく言われるのが次の考え方です。
会社員なら3〜6か月分、収入が変わりやすい働き方なら1年分、といった目安が示されることが多いです。
 しくみパパ
ここが空だと、値下がりしている最中に売らざるをえなくなります。投資を続けるための土台だと考えると納得できました。
※3〜6か月分は一般的に紹介される目安であり、決まりではありません。家族構成や働き方によって必要な額は変わります。
税金の扱いも違います
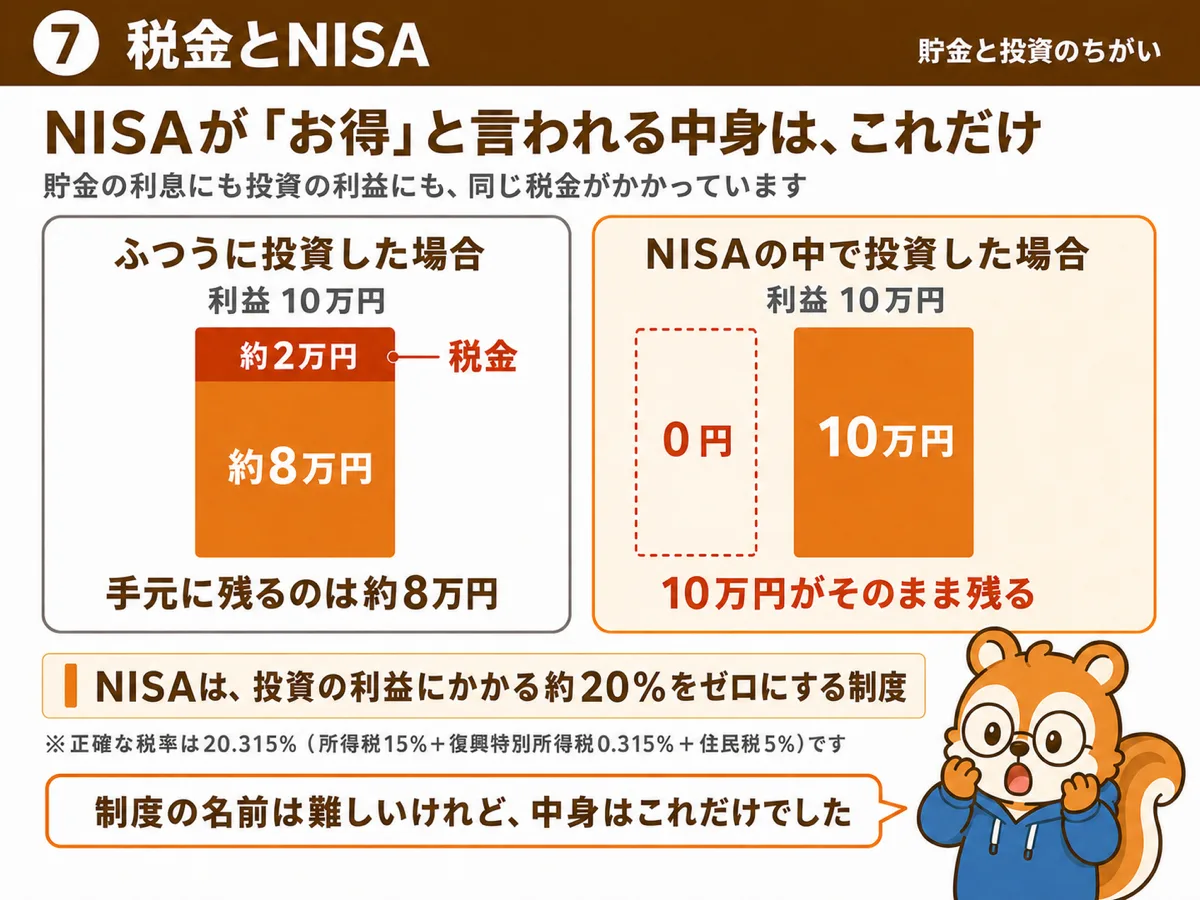
見落としやすいところですが、どちらの利益にも税金がかかります。
| 何にかかるか | 税率 | |
|---|---|---|
| 貯金 | 利息 | 約20% |
| 投資 | 売った利益・配当 | 約20% |
税率は同じです。ただし貯金の利息は銀行が自動で引いてから振り込んでくれるので、意識することがありません。
この20%をゼロにする制度がNISAです。制度の中身はNISAとは?に分けて書きました。
※正確な税率は20.315%(所得税15%+復興特別所得税0.315%+住民税5%)です。
まとめ
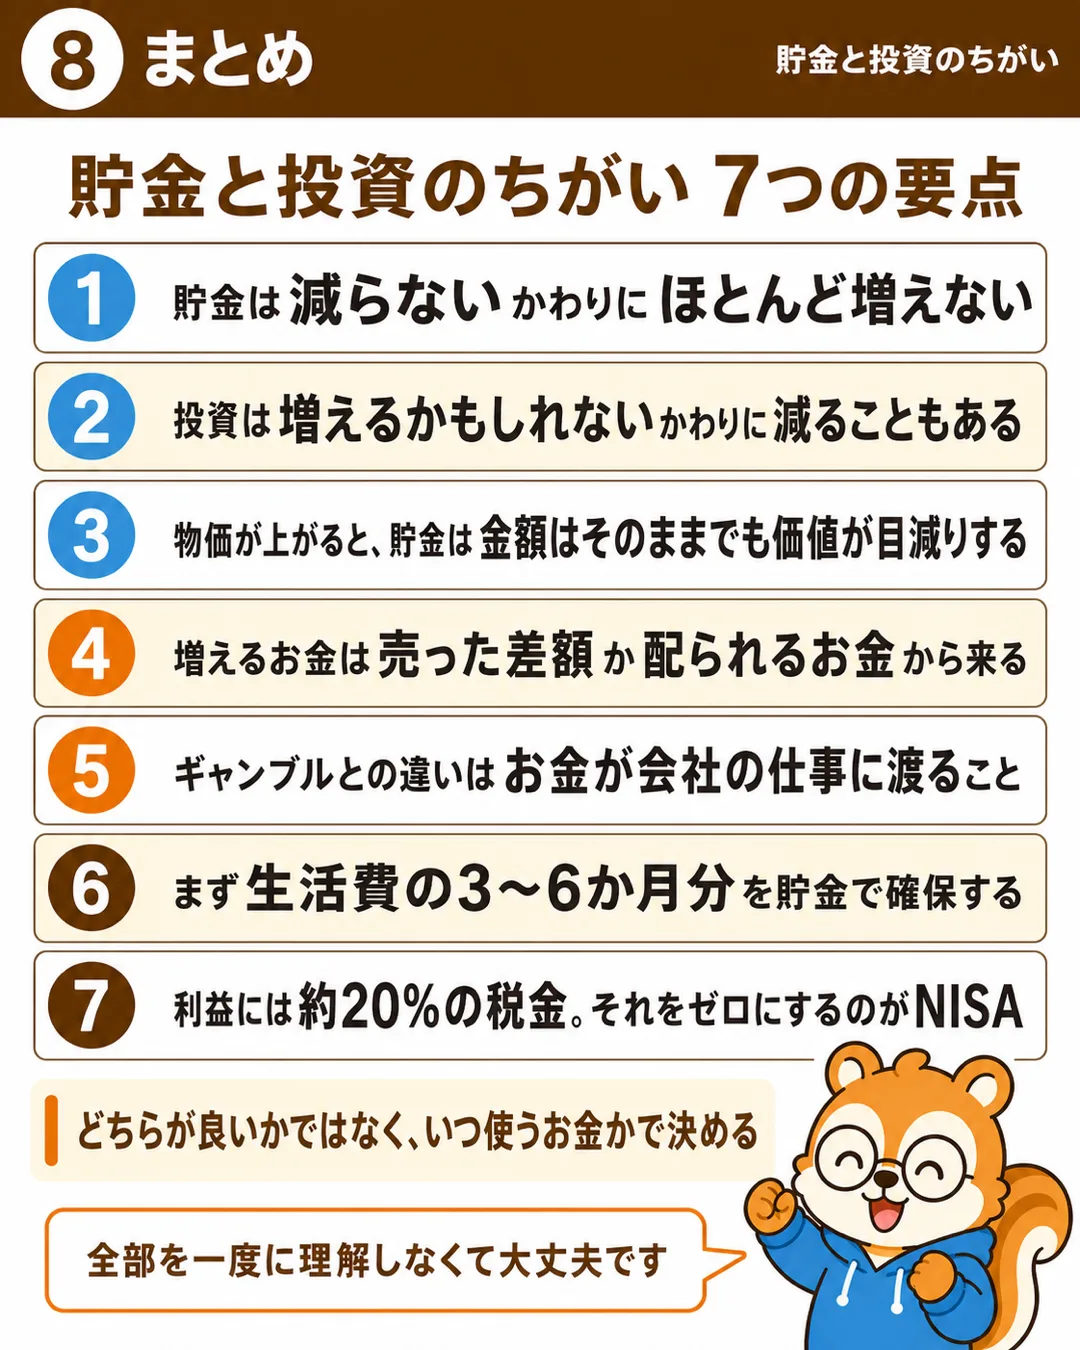
- 貯金は減らない代わりに、ほとんど増えない
- ただし物価が上がると、金額はそのままでも買えるものは減る。ここが「貯金だけではダメ」の中身
- 投資は増える可能性がある代わりに、減る可能性もある
- 増えるお金の出どころは「高く売れたときの差額」と「配られるお金(配当)」
- ギャンブルとの違いは、お金が会社の活動に渡って、そこで稼がれるという点
- まず生活費の3〜6か月分を貯金で確保し、しばらく使わないお金だけが投資の候補になる
- どちらの利益にも約20%の税金がかかる。その投資側をゼロにするのがNISA
大事なのは「投資をするかどうか」ではなく、「そのお金をいつ使うか」を先に決めることのほうです。使う時期が決まれば、置き場所は自然に決まります。
正直に言うと、私は「投資=ギャンブルに近いもの」という印象を持っていました。調べてみて、増える理由にはちゃんと仕組みがあると分かったので、その怖さは少し減りました。
 しくみパパ
高卒 → 個人事業主・アルバイト → 会社員。手取り36万・ボーナスなしで、AIを使って貯金と投資の仕組みを作っています。毎月の収支と資産をそのまま公開しています。