
銀行と証券会社は何が違うのか。どちらでNISAを始めればいいのか

 しくみパパ
どちらもお金を扱う会社なので、同じようなものだと思っていたくらいです。
- 銀行と証券会社の役割の違いと、お金がどう動くのか
- 「特定口座」「一般口座」とは何を選ばされているのか
- 口座を開くのに必要なものと、かかる費用
- 会社が潰れたら、預けたお金はどうなるのか
- NISA口座はどちらで作るべきか
ひとことで言うと
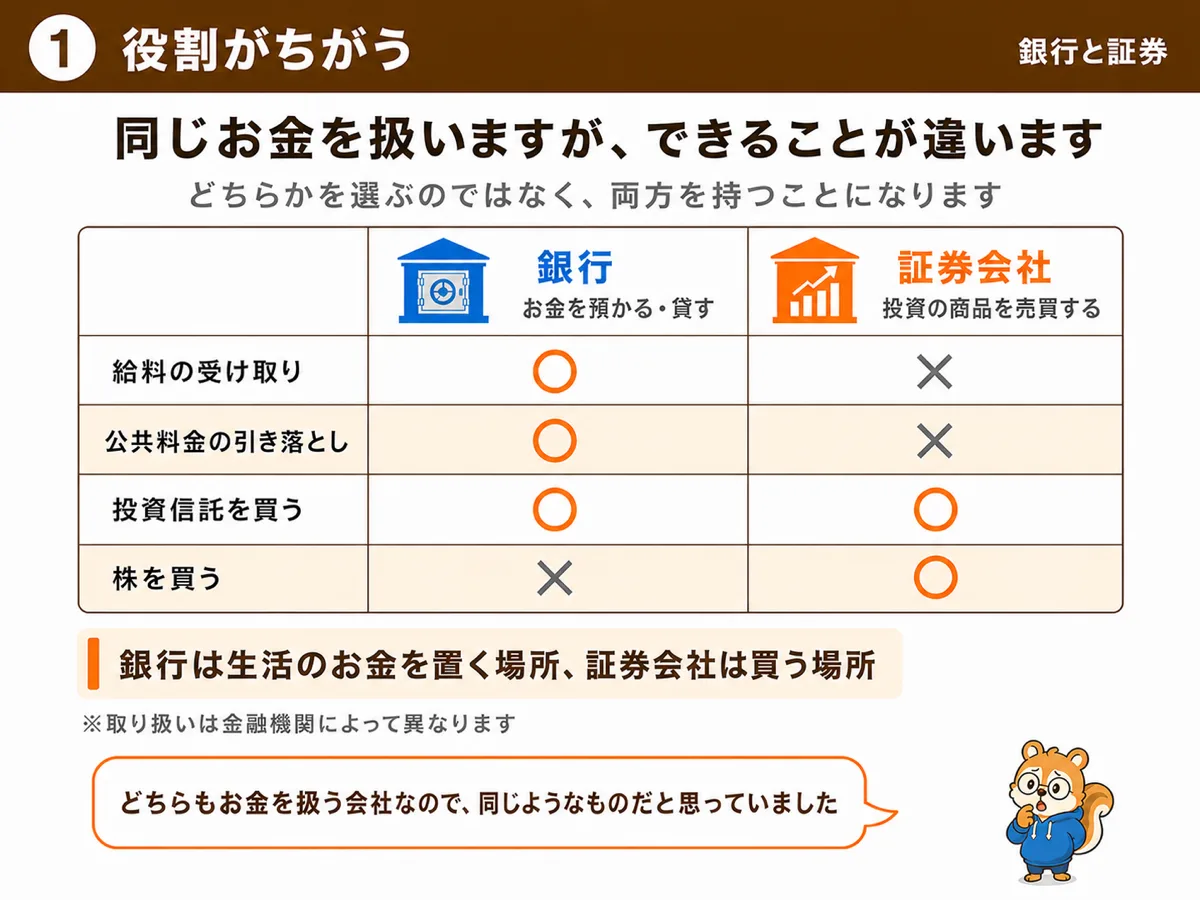
| 銀行 | 証券会社 | |
|---|---|---|
| 主な役割 | お金を預かる・貸す | 投資の商品を売買する |
| できること | 預金・振込・引き落とし・住宅ローンなど | 株や投資信託の売買 |
| 給料の振込先になるか | なる | ならない |
| 公共料金の引き落とし | できる | できない |
銀行は「生活のお金を置いておく場所」、証券会社は「投資の商品を買う場所」です。
役割が違うので、どちらかを選ぶというより、両方持つことになります。
 しくみパパ
どちらもお店ですが、置いてある商品が違います。本を買いたければ本屋に行くしかありません。
お金がどう動くのか
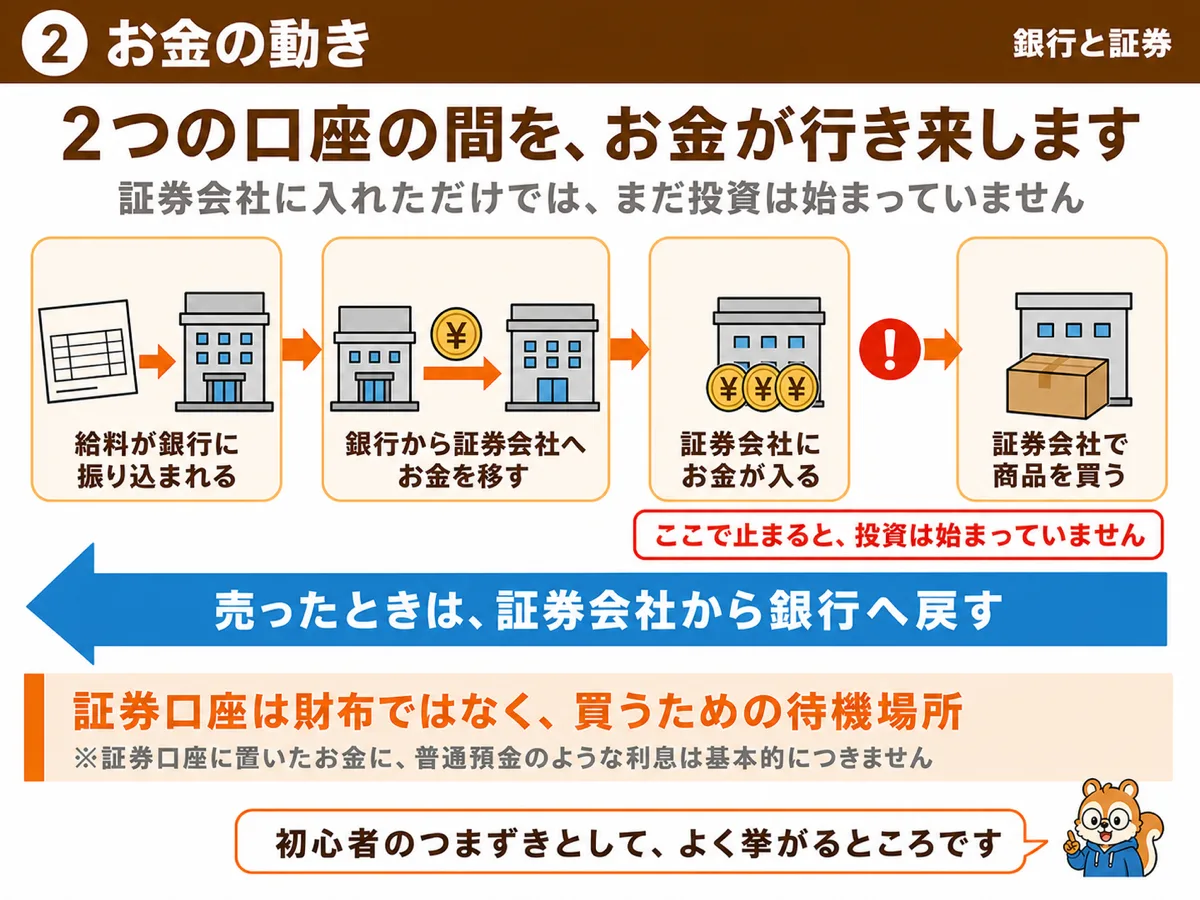
実際に投資を始めると、2つの口座の間でお金が行き来します。
- 給料が銀行に振り込まれる
- 銀行から証券会社へお金を移す(入金する)
- 証券会社で商品を買う
- 売ったときは、証券会社から銀行へ戻す
「入金までやって、買った気になっていた」——初心者のつまずきとしてよく挙がるところです。
つまずきやすいところ:証券会社の「口座」は1種類ではありません
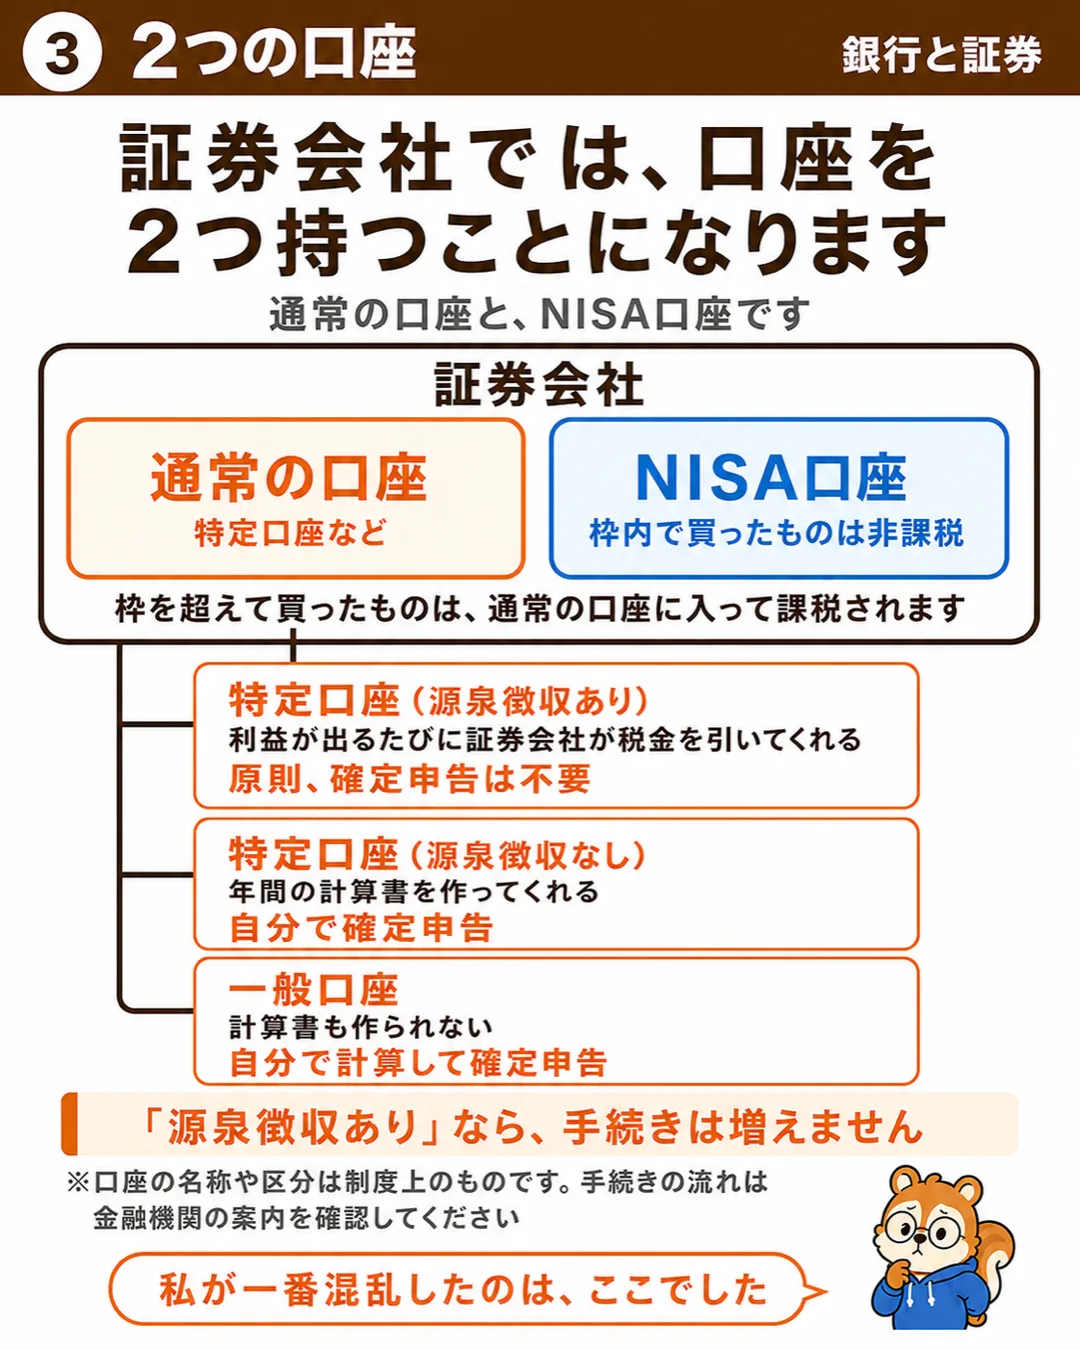
私がここで一番混乱しました。証券会社で口座を開こうとすると、いきなり「特定口座」「一般口座」という選択肢が出てきます。
これは「利益にかかる税金の計算と納付を、証券会社にやってもらうか自分でやるか」の選択です。どれを選んでも払う税金の額は同じで、変わるのは手続きの担当だけ。手続きを増やしたくないなら「特定口座(源泉徴収あり)」という一択で、ここでは足ります。
3つの違いと、あとから変更できるのかまでは特定口座と一般口座の違い。源泉徴収ありなしで何が変わるのかにまとめました。
NISAの枠内で買ったものは税金がかからず、枠を超えて買ったものは通常の口座に入って税金がかかる——という分かれ方です。
口座を開くのに必要なもの
どちらも、用意するものはほぼ同じです。
- マイナンバーが分かるもの(マイナンバーカード、または通知カード)
- 本人確認の書類(運転免許証など)
- 自分名義の銀行口座(お金の出し入れに使います)
ネットで申し込む場合は、書類をスマホで撮って送る形が主流です。手数料はかからず、口座を持っているだけの費用も基本的にかかりません。
 しくみパパ
無料としている会社が多いようです。ご自分が開く会社の案内で確認してみてください。
※必要書類・日数・手数料は金融機関によって異なります。実際の条件は各社の案内をご確認ください。
潰れたらどうなるのか
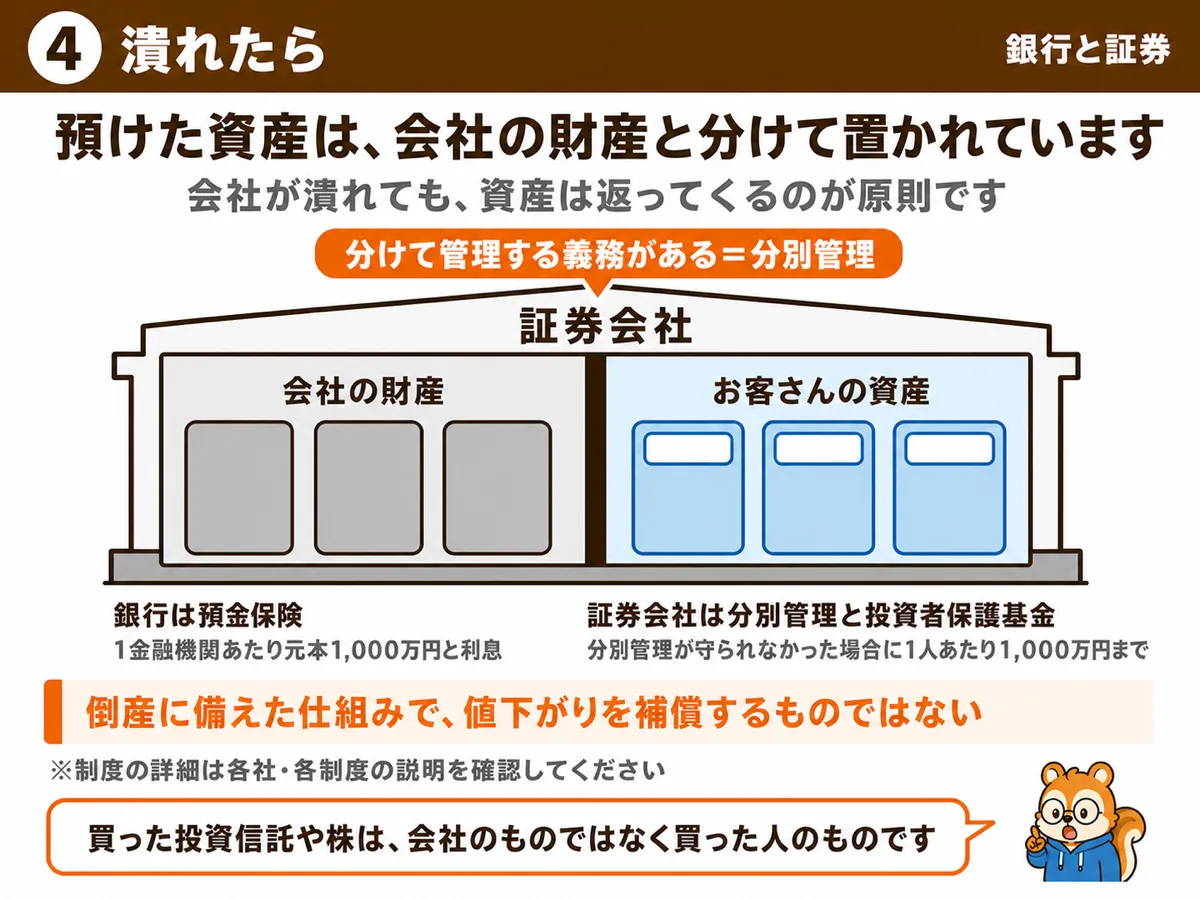
預けたお金がどうなるのかは、先に知っておきたいところです。銀行と証券会社では、守られ方の仕組みが違います。
| 銀行 | 証券会社 | |
|---|---|---|
| 仕組みの名前 | 預金保険 | 分別管理+投資者保護基金 |
| 考え方 | 預けたお金は銀行が運用に使っているので、保険で補償する | 預かった資産は会社の財産と分けて管理する義務がある |
| 守られる額 | 1金融機関あたり元本1,000万円と利息 | 分別管理が守られなかった場合に1人あたり1,000万円まで補償 |
ただしこれは会社の倒産に備えた仕組みであって、値下がりを補償するものではありません。
NISA口座はどちらでも作れます
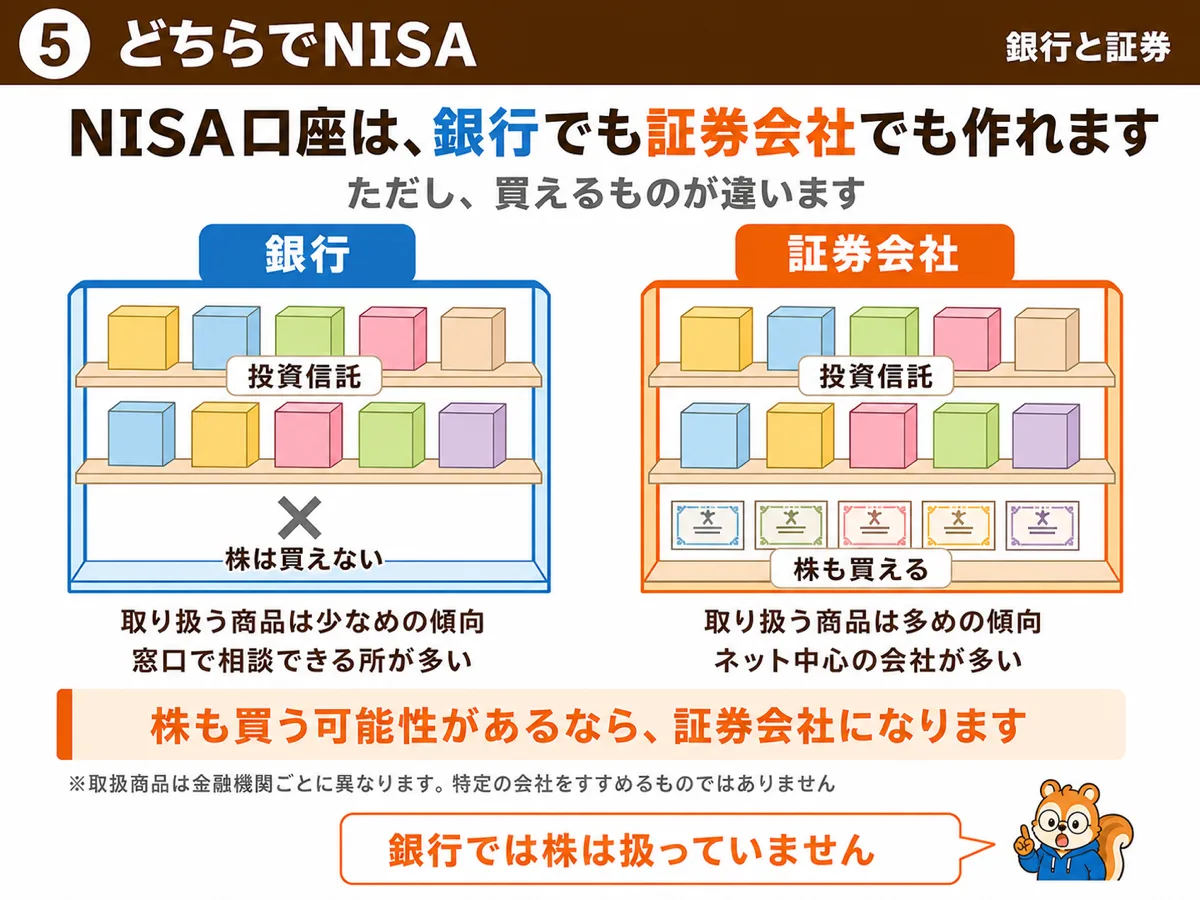
銀行でも証券会社でも作れます。ただし、買えるものが違います。
| 銀行でNISA口座を作った場合 | 証券会社でNISA口座を作った場合 | |
|---|---|---|
| 投資信託 | 買える | 買える |
| 株 | 買えない | 買える |
| 取り扱う商品の数 | 少なめの傾向 | 多めの傾向 |
| 窓口での相談 | できる所が多い | ネット中心の会社が多い |
しくみパパ
株は、会社そのものに直接お金を出す形です。銀行では株は扱っていませんので、株も買う可能性があるなら証券会社になります。
変更はできますが、年単位の手続きが必要です。最初にどちらで作るかは、少し考えたほうがいい部分です。
あとから変えられます
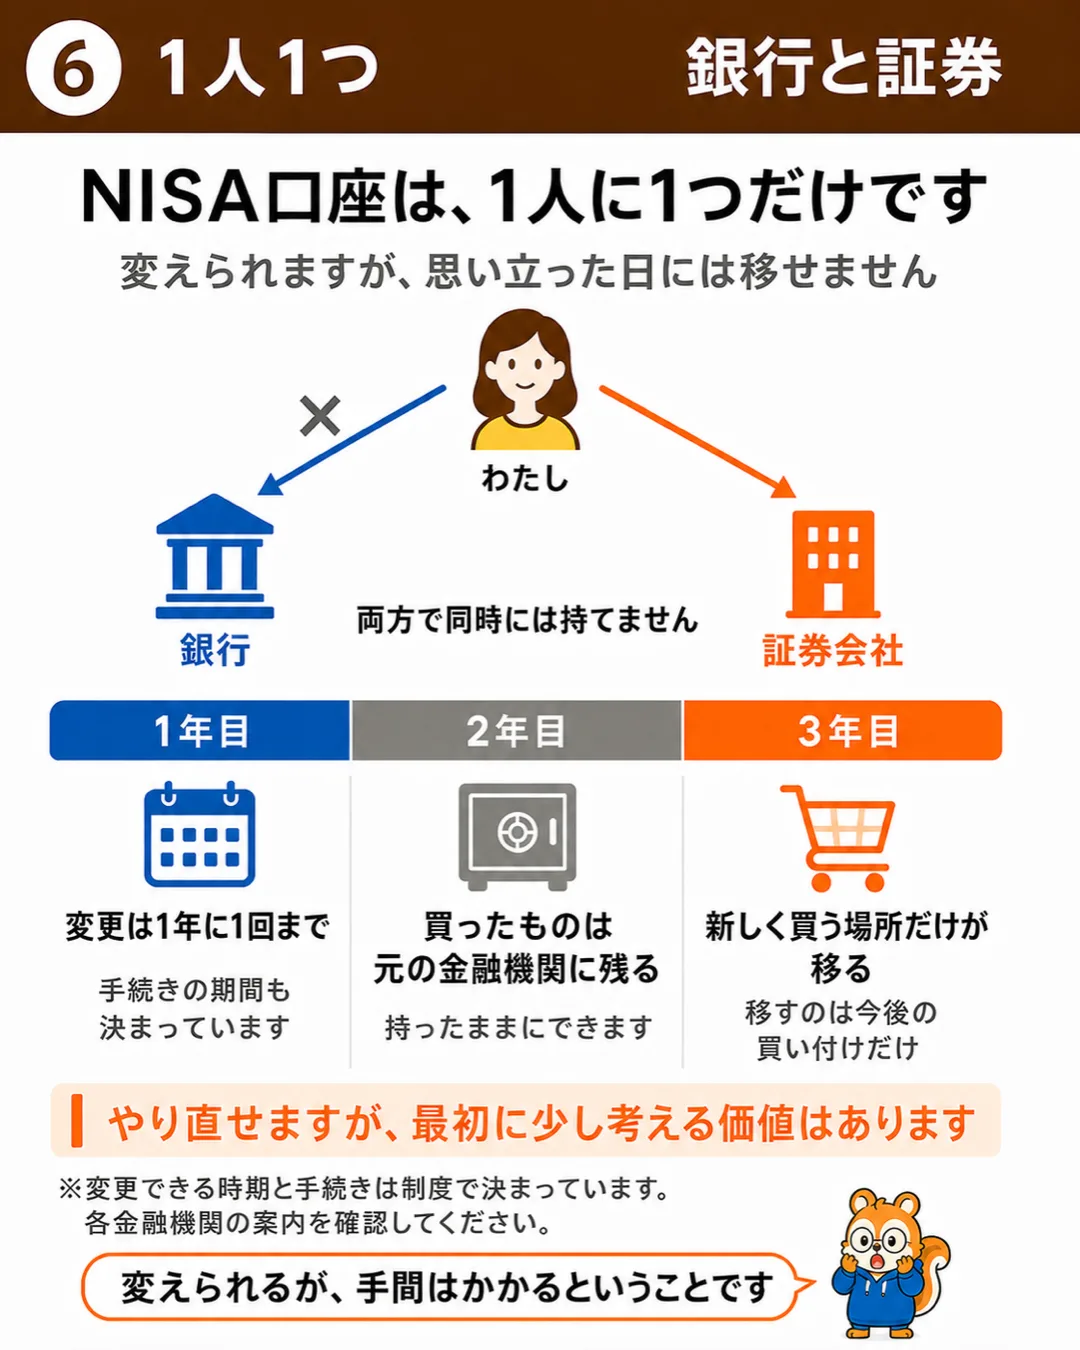
「最初に選んだら一生そこ」ではありません。NISA口座を作る金融機関は、変更できます。
さらに、それまでに買ったものは元の金融機関に残ったままです。持ったままにはできますが、新しく買う場所だけが移るという形になります。
しくみパパ
やり直せないわけではないので怖がる必要はありませんが、最初に少しだけ考えておく価値はあると感じました。
※変更できる時期と手続きは制度で決まっています。実際に移す際は、各金融機関の案内を確認してください。
どちらを選ぶかで何が変わるのか
証券会社も1種類ではありません
証券会社を調べると、大きく2つのタイプがあります。
| ネット証券 | 店舗のある証券会社 | |
|---|---|---|
| 手続き | ネットで完結 | 窓口や電話でも可能 |
| 相談 | 基本は自分で調べる | 担当者に相談できる |
| 手数料 | 低い傾向 | 高い傾向(人が対応する分) |
| 商品の数 | 多い傾向 | 会社による |
※一般的な傾向を整理したものです。手数料も取扱商品も会社ごとに異なります。
- 窓口で相談しながら進めたい
- 投資信託だけで十分だと考えている
- すでに使っている銀行で完結させたい
- ネットで完結させたい
- 将来、株も買う可能性がある
- 商品の選択肢を多く持っておきたい
私は証券会社(SBI証券)で口座を開きました。理由は「あとで選択肢が減るのを避けたかった」からです。銀行が悪いという意味ではなく、私の場合はこう判断したという記録です。どう調べて決めたかは証券口座を選ぶときに見た項目に書きました。
よくある質問
| 質問 | 答え |
|---|---|
| いま使っている銀行に投資用の口座を作るのはダメですか | ダメではありません。投資信託だけなら銀行でも足ります。ただし取扱本数が少ないことが多いので、買いたいものが決まっているならその商品を扱っているかを先に確認してください |
| 証券口座を作ったら、銀行口座は要らなくなりますか | 要ります。給料の受け取り・引き落としは銀行の仕事です。証券口座から公共料金を引き落とすことはできません |
| 証券口座を作ると、勤務先や家族に通知されますか | されません。ただし取引の書類が郵送される設定になっていることがあるので、電子交付を選べば紙は届きません |
| 口座を作っただけで、税金や手続きは発生しますか | しません。買って利益が出たときの話です。作って放置しても費用はかかりません |
| 証券会社の口座にお金を入れておくと、利息はつきますか | 普通預金のような利息は基本的につきません。証券口座は「置いておく場所」ではなく「買うための待機場所」と考えるのが実態に近いです |
※手続きや設定の詳細は金融機関によって異なります。
 しくみパパ
役割が違う2つの場所を持つだけ、と分かれば、あとは手続きの話です。
まとめ
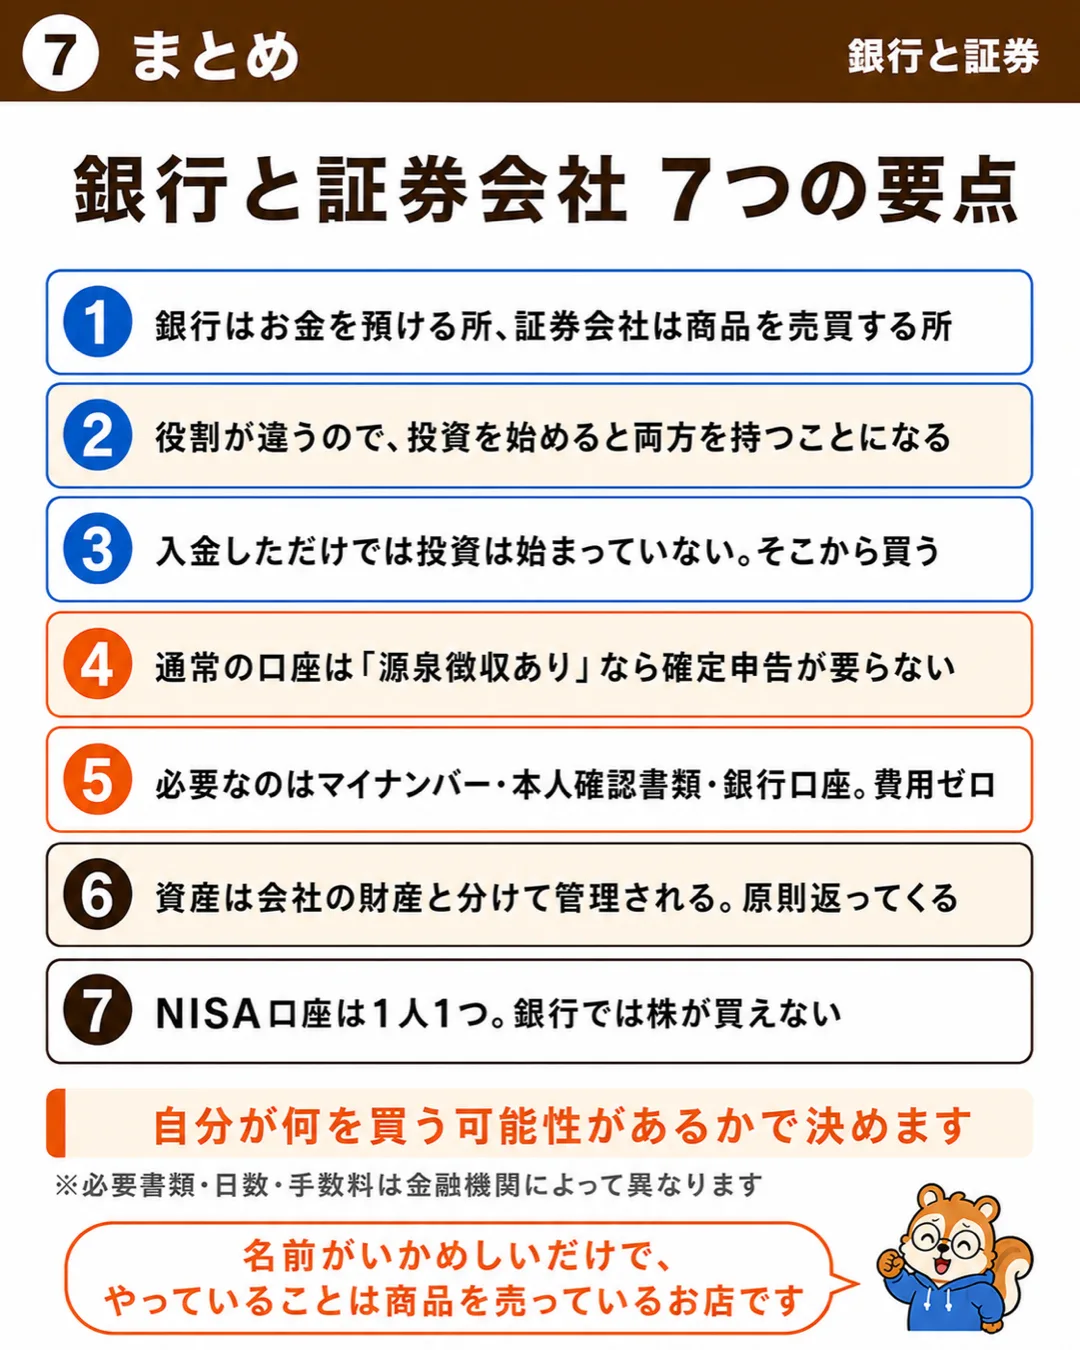
- 銀行はお金を預ける所、証券会社は投資の商品を売買する所
- 役割が違うので、投資を始めると両方を持つことになる
- 証券会社に入金しただけでは投資は始まっていない。そこから商品を買う
- 証券会社では通常の口座とNISA口座の2つを持つ。通常の口座は「特定口座(源泉徴収あり)」を選べば、税金の手続きを証券会社がやってくれる
- 開設に必要なのはマイナンバー・本人確認書類・銀行口座。作るだけなら費用はかからない
- 証券会社の資産は会社の財産と分けて管理されるので、倒産しても原則返ってくる
- NISA口座はどちらでも作れるが、銀行では株が買えない
- NISA口座は1人1つだけ。どちらか一方を選ぶ
大事なのはどちらが優れているかではなく、「自分が何を買う可能性があるか」で決めることのほうです。投資信託だけと決めているなら銀行でも足りますし、迷うなら選択肢の多いほうが安全です。
正直に言うと、私は「証券会社」という言葉に身構えていました。専門的な知識がある人が使う場所だと思っていたのですが、実際は口座を開くだけならネットで完結します。
しくみパパ
高卒 → 個人事業主・アルバイト → 会社員。手取り36万・ボーナスなしで、AIを使って貯金と投資の仕組みを作っています。毎月の収支と資産をそのまま公開しています。