
NISAとは?何のために生まれた制度で、誰に向いているのかを初心者向けに解説

 しくみパパ
止めたあとで、そもそも何なのかをきちんと調べ直しました。そのとき自分が知りたかった順番で書いていきます。
- NISAが何のために作られた制度なのか
- 誰に向いていて、誰には向かないのか
- 使うと具体的にいくら得なのか
- 始める前に知っておくべき注意点
そもそもNISAとは?ひとことで言うと
NISA(ニーサ)とは、投資で得た利益にかかる税金がゼロになる制度です。
日本に住む18歳以上なら誰でも使えます。国が用意した制度なので、申し込みにお金はかかりません。
その前に:投資で利益が出るとはどういうことか
「利益」と言われても、そのお金がどこから来るのかが分からないと話が進みません。私も最初はここで止まりました。
投資で利益が出る道は、大きく2つです。
- 買ったときより高く売れる……1万円で買ったものが1万2千円になったとき売れば、2千円が利益になります
- 持っているだけでお金がもらえる……会社が儲かったとき、その一部が持ち主に配られることがあります
 しくみパパ
ただしどちらも保証されていません。安く売ることになる場合も、配当が出ない場合もあります。
ここが預金との決定的な違いです。預金は口座に表示される金額が減ることは基本的にありませんが、ほとんど増えません。投資は増える可能性がある代わりに、減る可能性もあります。
「税金がゼロ」とはどういうことか
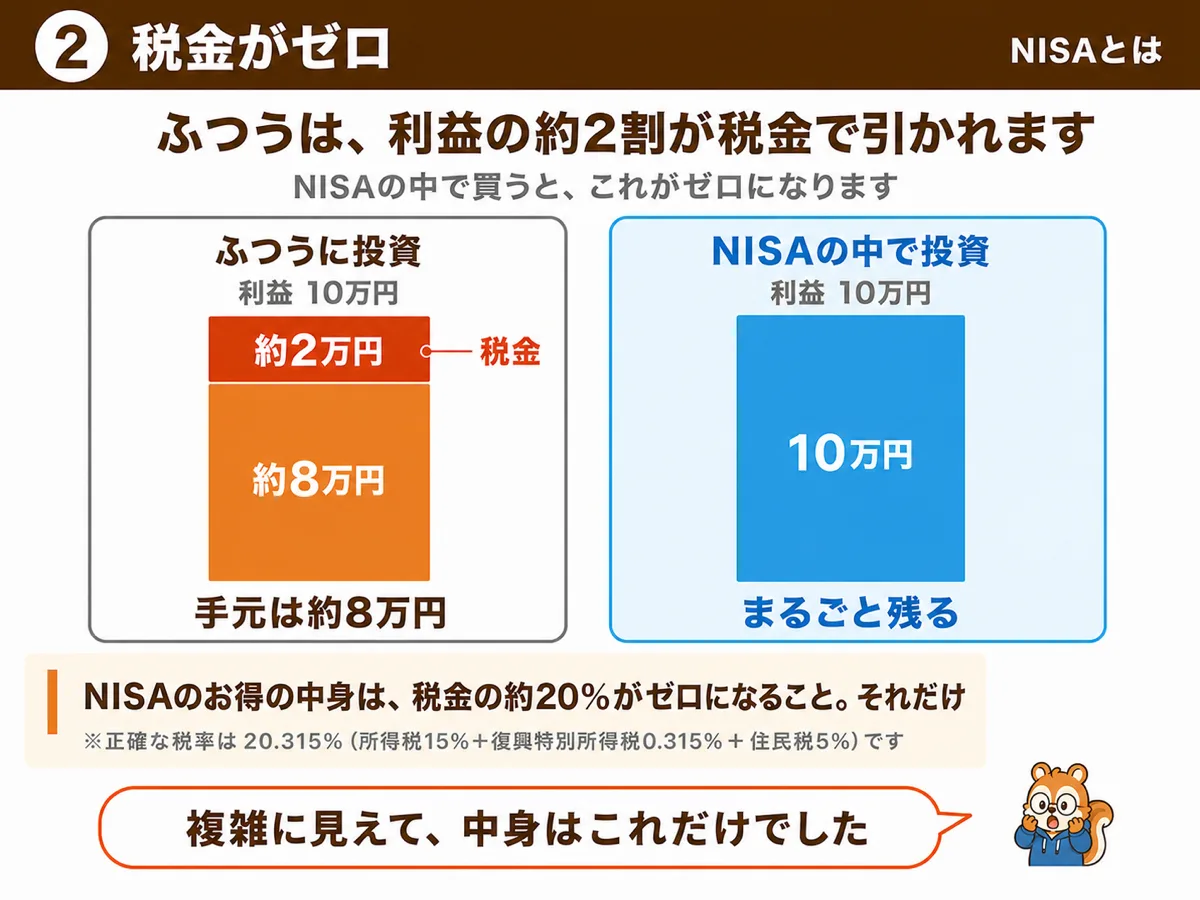
そうして出た利益には、通常は約20%の税金がかかります。(正確には20.315%)
たとえば10万円の利益が出た場合、こうなります。
| NISAではない口座 | NISA口座 | |
|---|---|---|
| 利益 | 100,000円 | 100,000円 |
| 引かれる税金 | −20,315円 | 0円 |
| 手元に残る | 79,685円 | 100,000円 |
 しくみパパ
同じ10万円の利益でも、手元に残る額が約2万円違います。これがNISAの正体です。
そのルールを使うために作る口座をNISA口座といいます。何を買うかは自分で選びます。
しくみパパ
制度の名前なのか、会社の名前なのか、商品の名前なのかが区別できていませんでした。
つまずきやすいところ:3つの言葉は全部ちがうもの
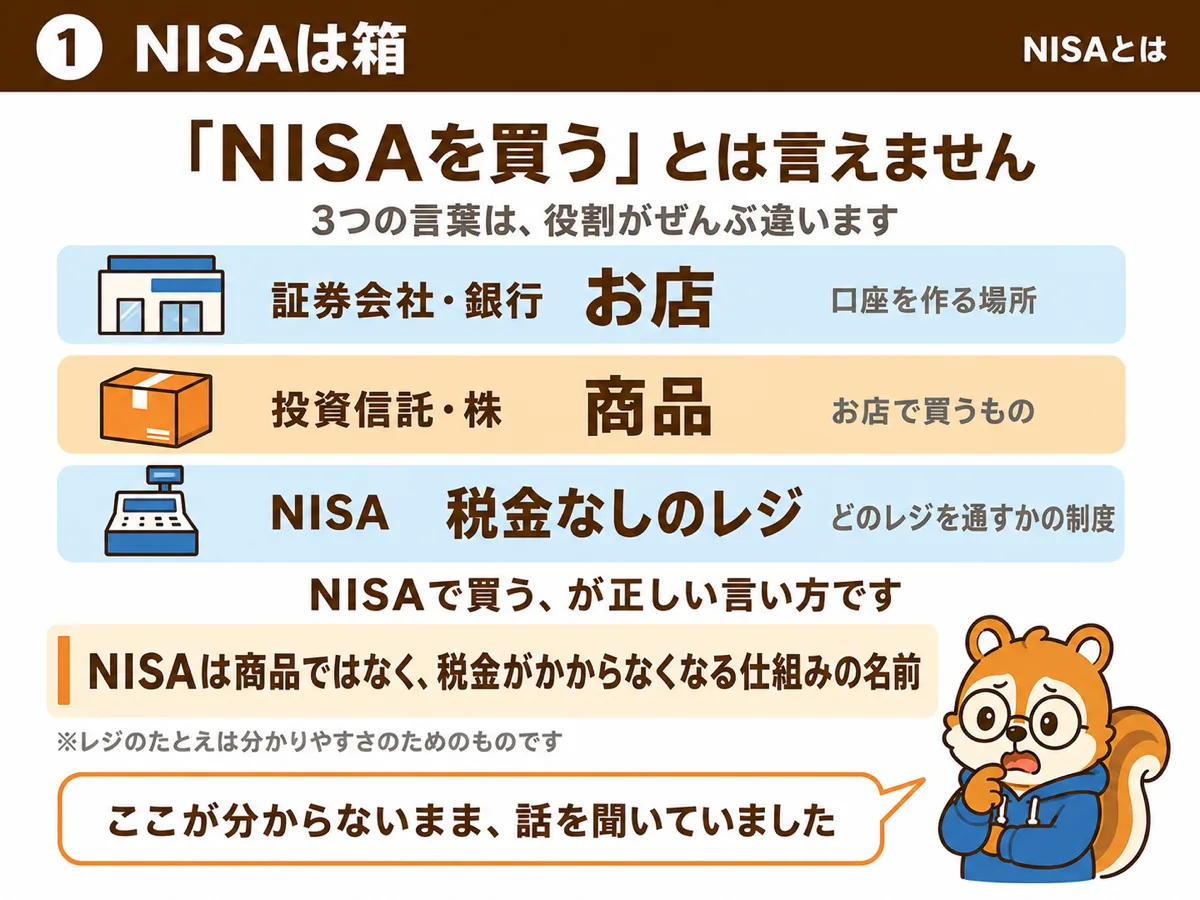
NISAの話には「証券会社」「投資信託」といった言葉が次々に出てきます。私はこれを全部ごちゃまぜにしていました。
この3つは、まったく別のものです。買い物にたとえると分かりやすくなります。
| 言葉 | 正体 | 買い物でいうと |
|---|---|---|
| NISA | 制度(国が作ったルール) | 「この券を使えば税金なし」という割引券 |
| 証券会社・銀行 | 場所(口座を作る会社) | 買い物をするお店 |
| 投資信託 | 商品(実際に買うもの) | 棚に並んでいる商品 |
つまり実際にやることは、こうなります。
- お店を決める……証券会社か銀行を1つ選んで、そこにNISAの口座を作る
- 割引券を使う設定にする……その口座を「NISA口座」として登録する(これで税金がゼロになる)
- 商品を買う……投資信託や株を、いくら分買うか決める
しくみパパ
投資信託は、そのお店で売っている商品の名前です。たくさんの人からお金を集めて、まとめて運用してくれる「詰め合わせパック」のようなものだと思ってください。
「NISAを始める」とは、この3つを順番に決めていくことです。それぞれの詳しい話は別の記事に分けています。
なぜ国はこんな制度を作ったのか
税金を取らないなら国は損をするはずです。それでも作った理由が2つあります。
理由①:預金だけでは資産が増えない時代になったから
日本の銀行預金の金利は長く低い状態が続いています。100万円を1年預けても、利息は数百円ということも珍しくありません。
一方で物の値段は上がっています。預金に置いたままだと、金額は減らなくても「買えるものの量」が減っていきます。
しくみパパ
理由②:老後の資金を自分で準備してもらう必要があるから
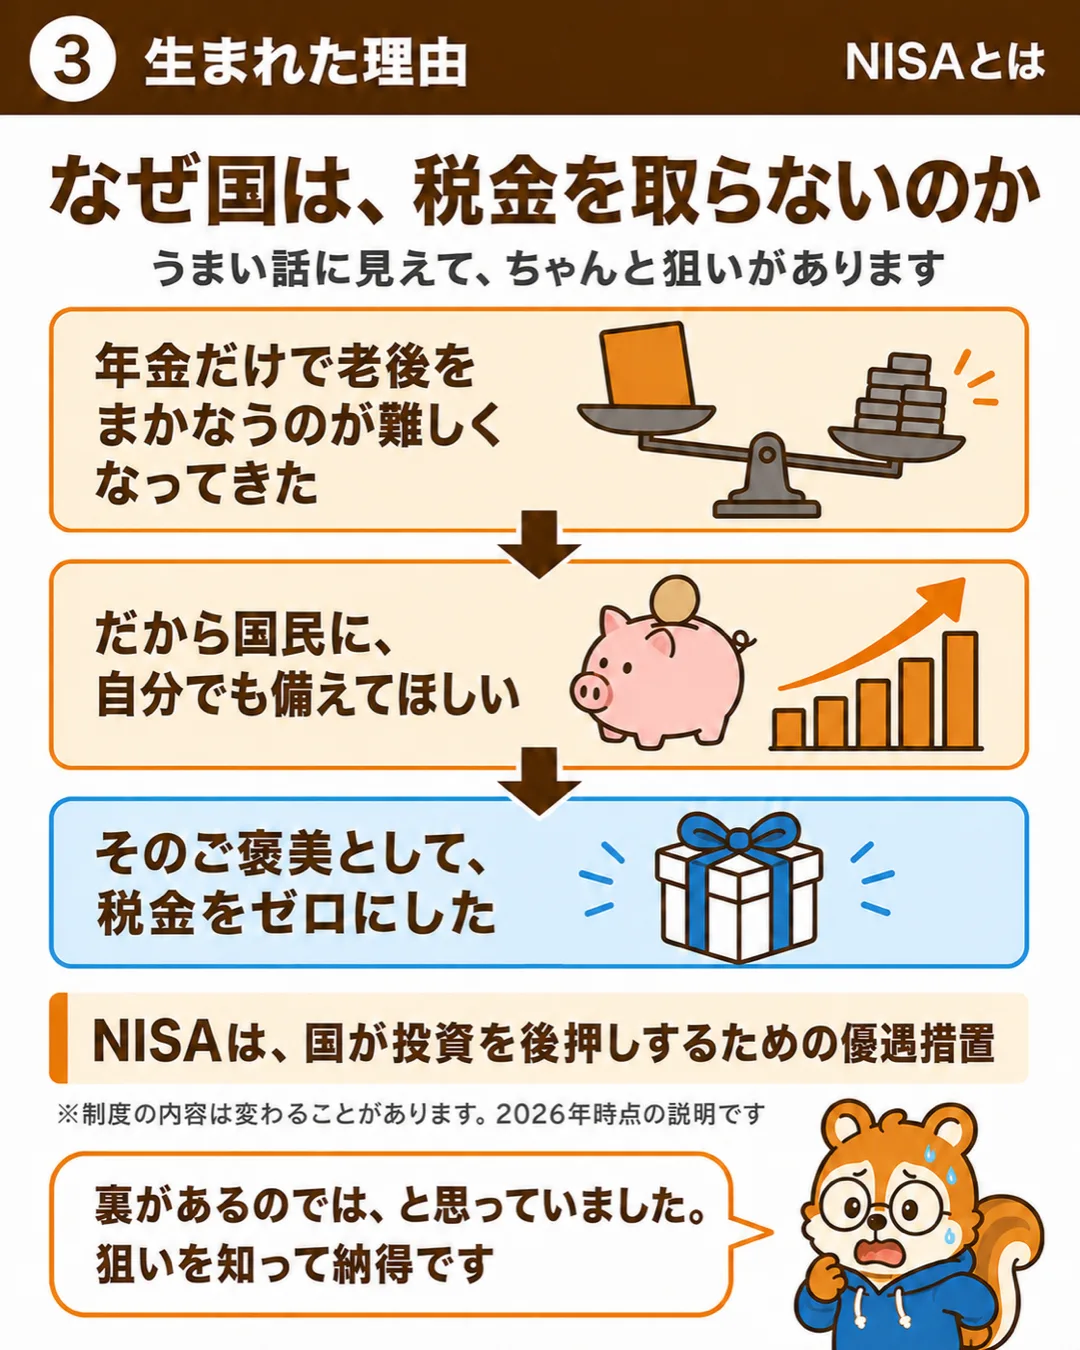
金融庁はNISAの目的を「家計の安定的な資産形成を支援する」と説明しています。預金以外の選択肢を、税金の面で後押しするという狙いです。
そこで「税金を取らないから、長期でコツコツ投資してください」という制度が作られました。これがNISAです。
- 預金だけでは資産が守れない時代になった
- 国民に自分で老後資金を作ってもらいたい
- だから「税金をゼロにするから投資してください」という制度を用意した
つまりNISAは「国が投資を後押しするための優遇措置」です。
うまい話に見えて裏があるのでは、と私も最初は思いましたが、狙いを知ると納得できました。
何に注意が必要か
良いことばかりではありません。始める前に知っておくべき点が2つあります。
注意①:元本は保証されない
NISAは「税金がゼロになる制度」であって、「損をしない制度」ではありません。
しくみパパ
買ったものの値段が下がると、持っている商品の数は変わりませんが、いま売った場合の金額が下がります。
しくみパパ
10万円で買ったものの評価額が9万円になっていても、売らなければ損は確定しません。逆に、その時点で売れば1万円の損になります。
税金がゼロになるのは利益が出たときの話で、損失を国が埋めてくれるわけではありません。
注意②:1人1口座しか作れない
NISA口座は、1人につき1つだけです。複数の金融機関で同時に持つことはできません。
変更は年単位で可能ですが手続きが必要なので、最初にどこで開くかは少し考えたほうがいい部分です。
制度の大枠だけ押さえる
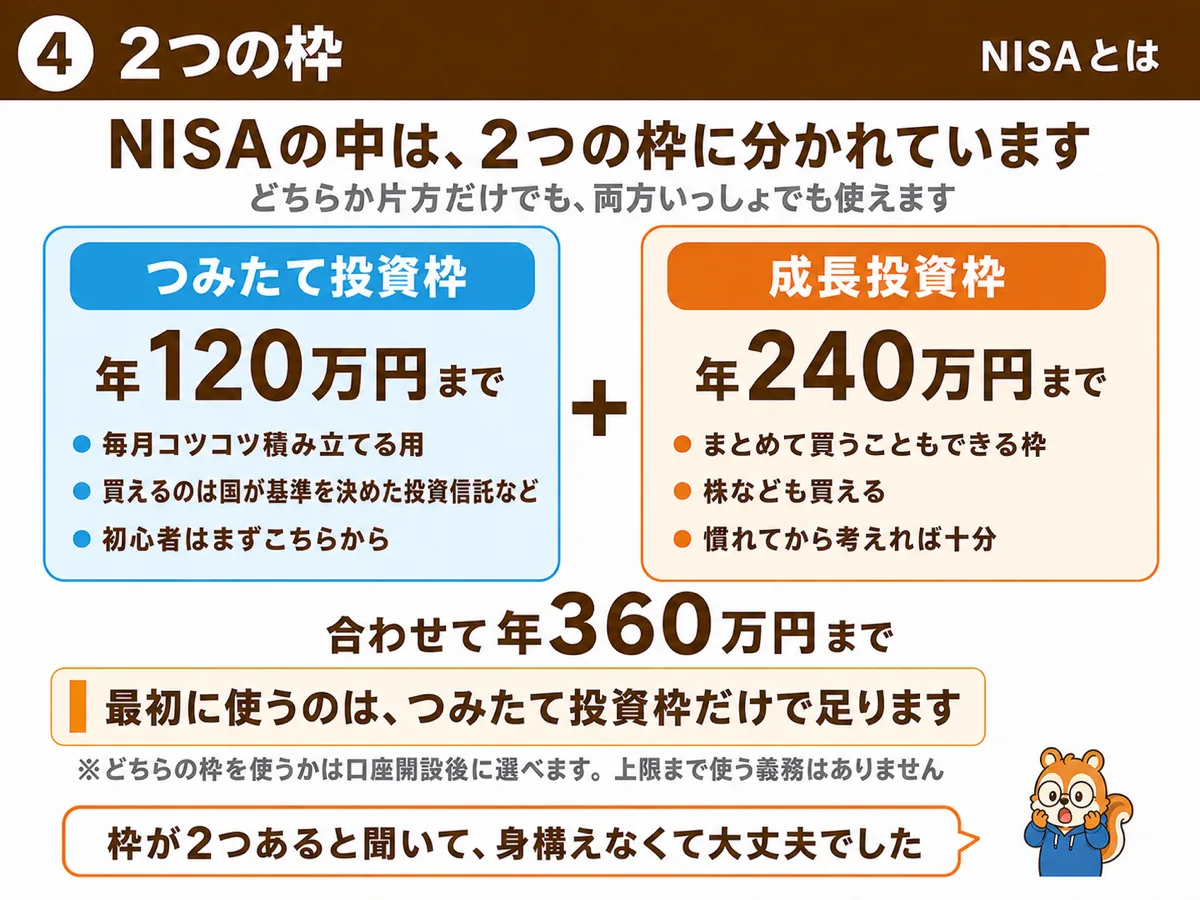
細かい話は別記事に分けますが、大枠だけ先にお伝えします。2024年から制度が新しくなりました。
| 項目 | 内容 |
|---|---|
| 使える人 | 日本に住む18歳以上 |
| 口座の数 | 1人1口座 |
| 1年に投資できる額 | 最大360万円 |
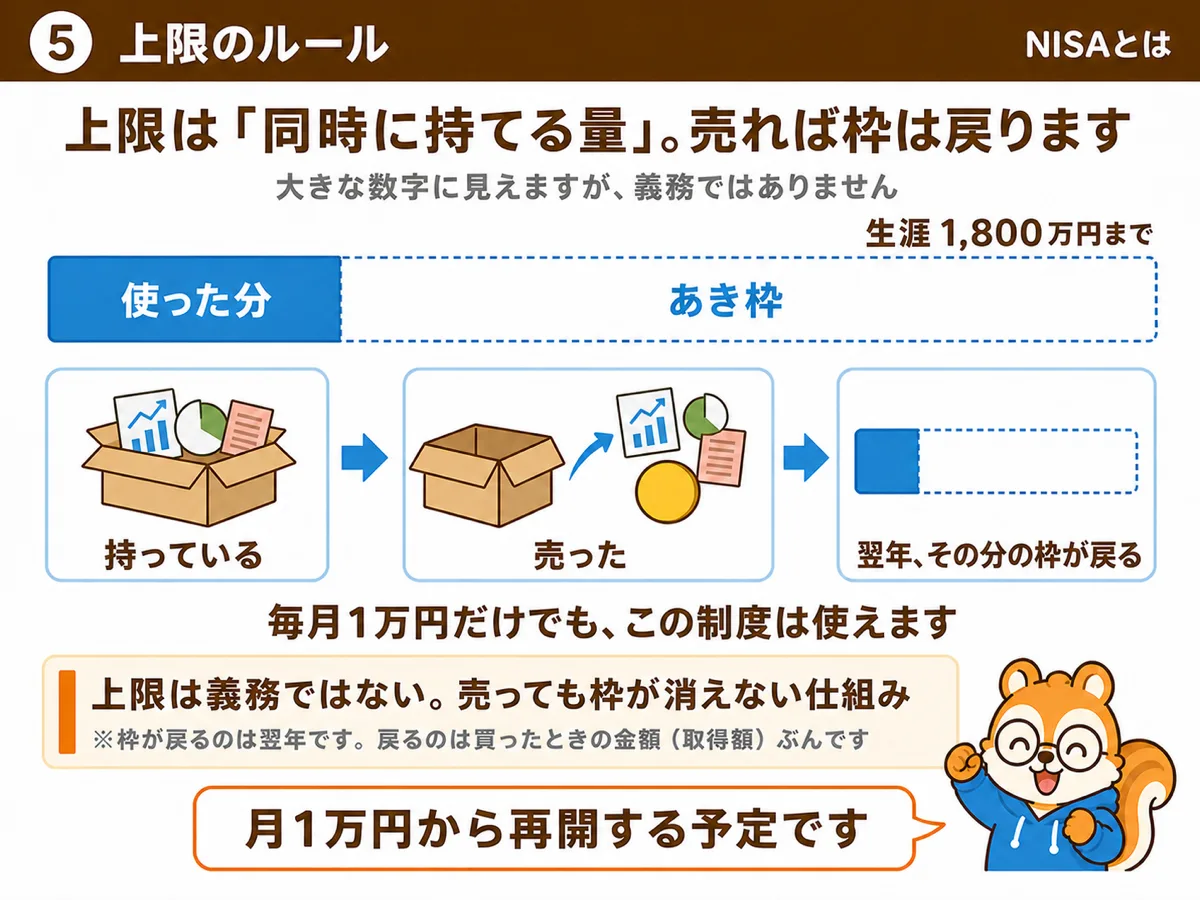
| 同時に持てる額 | 1,800万円まで(買ったときの金額で計算) |
| 非課税の期間 | 無期限 |
| いつまで使えるか | 期限なし(恒久化) |
※2024年から、非課税で持てる期間の制限と、制度そのものの期限がなくなりました。以前は期間が決まっていたので、この点が大きく変わっています。
たとえば100万円分を売れば、翌年から100万円分をまた買えます。「一生の合計が1,800万円まで」という意味ではありません。
「1年に360万円」「同時に1,800万円まで」という数字に驚くかもしれませんが、上限であって義務ではありません。毎月1万円でも使えます。私は月1万円から再開する予定です。
2024年に何が変わったのか
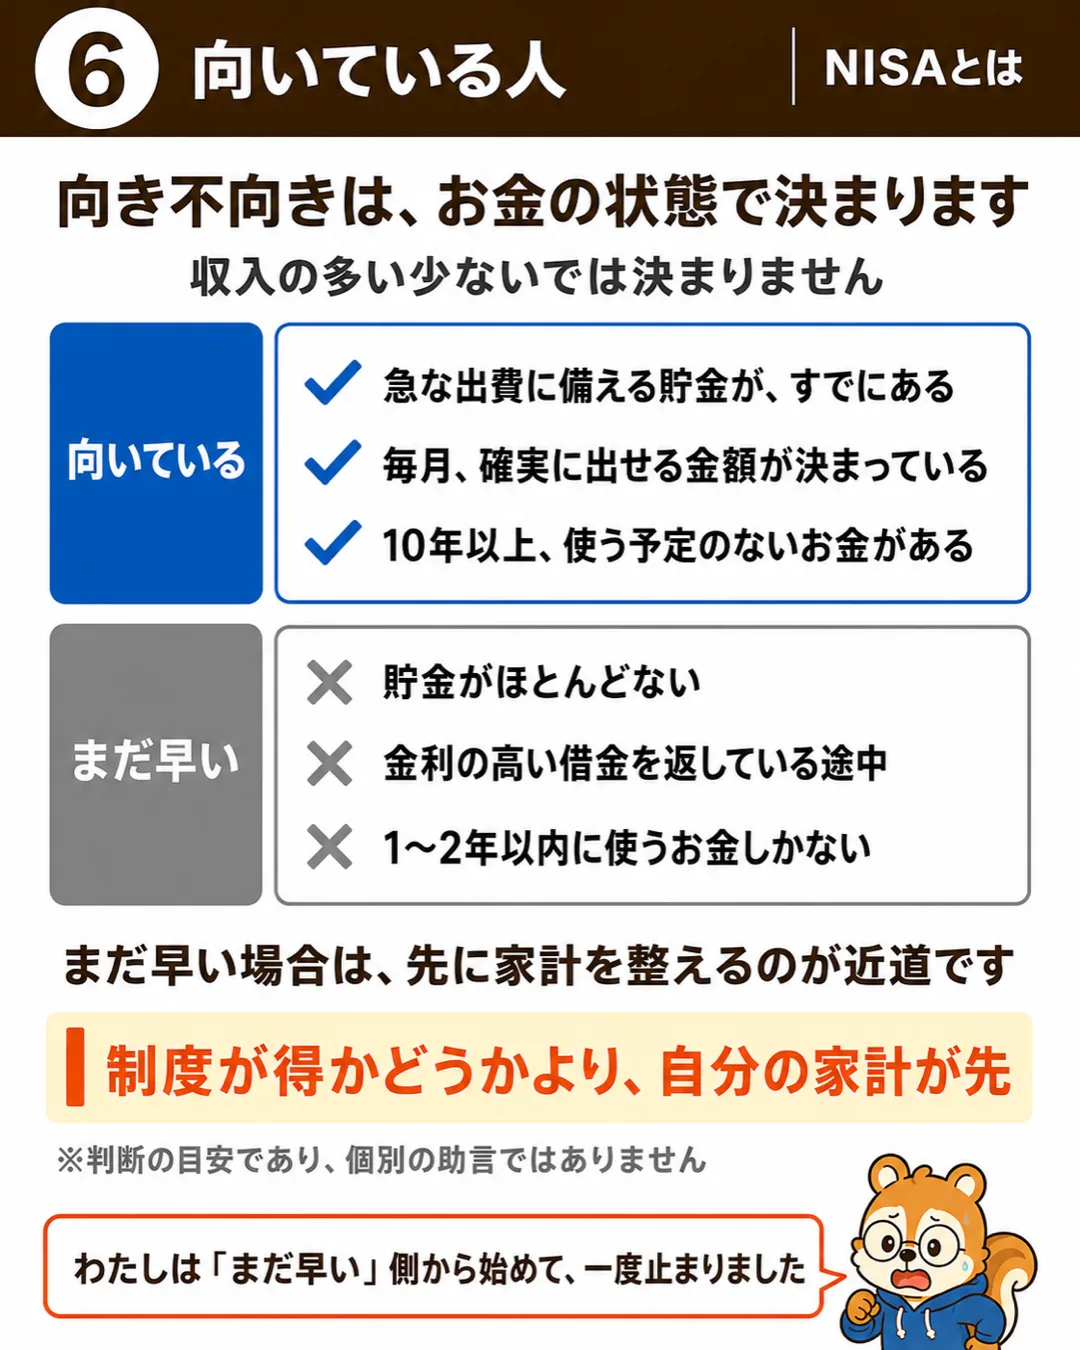
「NISAは2024年から新しくなった」という説明をよく見かけます。いまから始める人は新しいほうしか使えないので、古いほうを細かく覚える必要はありません。
ただ、ネット上には以前の条件のまま書かれた記事も残っています。何が変わったのかだけ知っておくと、古い情報に振り回されずに済みます。
| 項目 | 2023年まで | 2024年から(いまの制度) |
|---|---|---|
| 制度そのものの期限 | 期限が決まっていた | 期限なし |
| 税金がゼロになる期間 | 5年または20年 | 無期限 |
| 1年に投資できる額 | 40万円または120万円 | 最大360万円 |
| 2つの枠の使い方 | どちらか一方だけ | 両方を同時に使える |
| 売った分の枠 | 戻ってこない | 翌年から再び使える |
しくみパパ
急かされる理由がない、というのは知っておいていい変更点だと思います。
よくある疑問
調べている途中で引っかかった点を、質問の形でまとめておきます。
| 疑問 | 答え |
|---|---|
| 途中でやめられる? | いつでも売って現金に戻せます。途中でやめたことへの罰則はありません |
| いくらから始められる? | 金融機関によりますが、100円や1,000円から買えるところもあります。360万円は上限であって、最低額ではありません |
| 持っているだけで費用はかかる? | NISA口座そのものの管理費はかからないところが多いです。ただし買った商品のほうには費用がかかります |
| 確定申告は必要? | 不要です。NISA口座の中の利益には税金がかからないので、申告する利益がそもそもありません |
| 勤務先に知られる? | NISAを使うために会社での手続きは必要ありません |
| 損をしたらどうなる? | 税金がゼロになるのは利益が出たときの話です。損は、他の口座の利益と差し引きできません(別記事で扱います) |
| iDeCoとどちらがいい? | 比べるものというより引き出せる時期が違います。NISAはいつでも引き出せ、iDeCoは原則60歳まで引き出せません |
※最低金額や口座の費用は金融機関・商品によって異なります。申し込む前に、その会社のページで確認してください。
まとめ
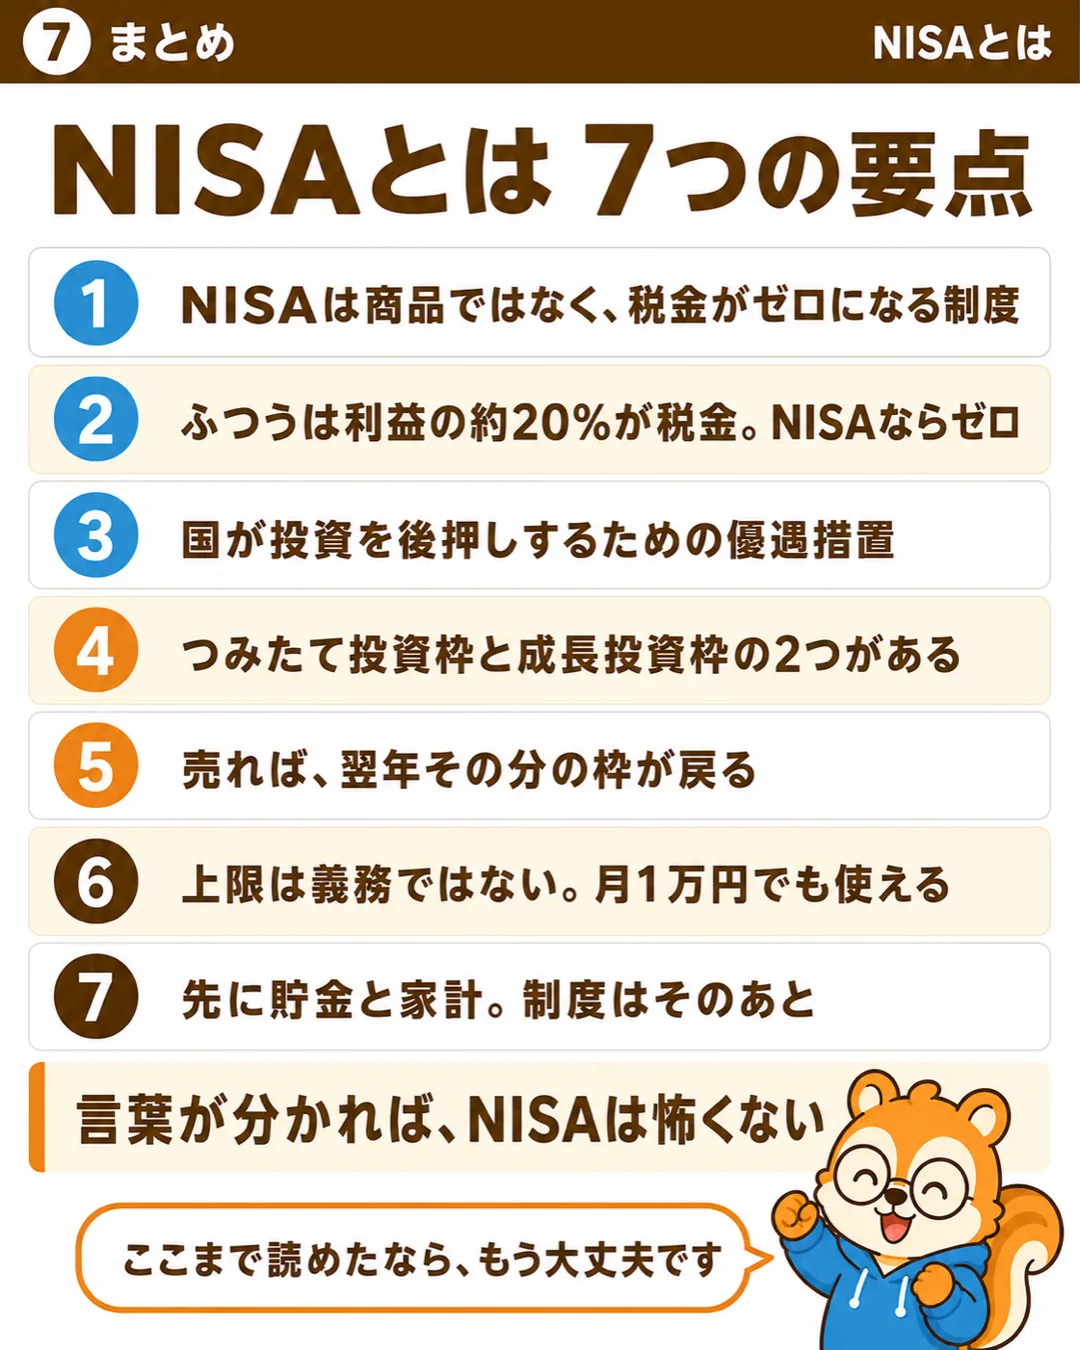
- NISAとは、投資の利益にかかる約20%の税金がゼロになる制度
- 預金だけでは資産が守れないため、国が投資を後押しする目的で作られた
- 元本は保証されない。値段が下がれば評価額は減る
- 1人1口座。2024年から期限がなくなり、いつでも始められる
 しくみパパ
NISAは「投資の商品」ではなく「税金がかからないルール」です。ここさえ押さえておけば、この先の話は理解しやすくなります。
私は一度、積立を半年で止めています。そのときは制度の中身をほとんど分かっていませんでした。再開する前に、まずこの区別から調べ直しています。
※制度の内容は2026年8月時点のものです。最新の情報は金融庁のサイトでご確認ください。
高卒 → 個人事業主・アルバイト → 会社員。手取り36万・ボーナスなしで、AIを使って貯金と投資の仕組みを作っています。毎月の収支と資産をそのまま公開しています。