
投資のリスクとは?「危険」ではなく「値動きの振れ幅」のことです

 しくみパパ
でも投資の世界では、この言葉は日常で使う意味と違っていました。
- 投資でいう「リスク」の本当の意味と、「元本割れ」との違い
- 商品ページに書いてある「リスク」の数字の読み方
- 実際に、どのくらい下がることがあるのか
- 値動き以外の「〇〇リスク」が何を指しているのか
- リスクを小さくする3つの方法
- 「リスク許容度」とは何を聞かれているのか
投資でいうリスクとは「振れ幅」のこと
| 意味 | |
|---|---|
| 日常語の「リスク」 | 危ない・損をする可能性 |
| 投資でいう「リスク」 | 値段の上下の振れ幅が大きいこと |
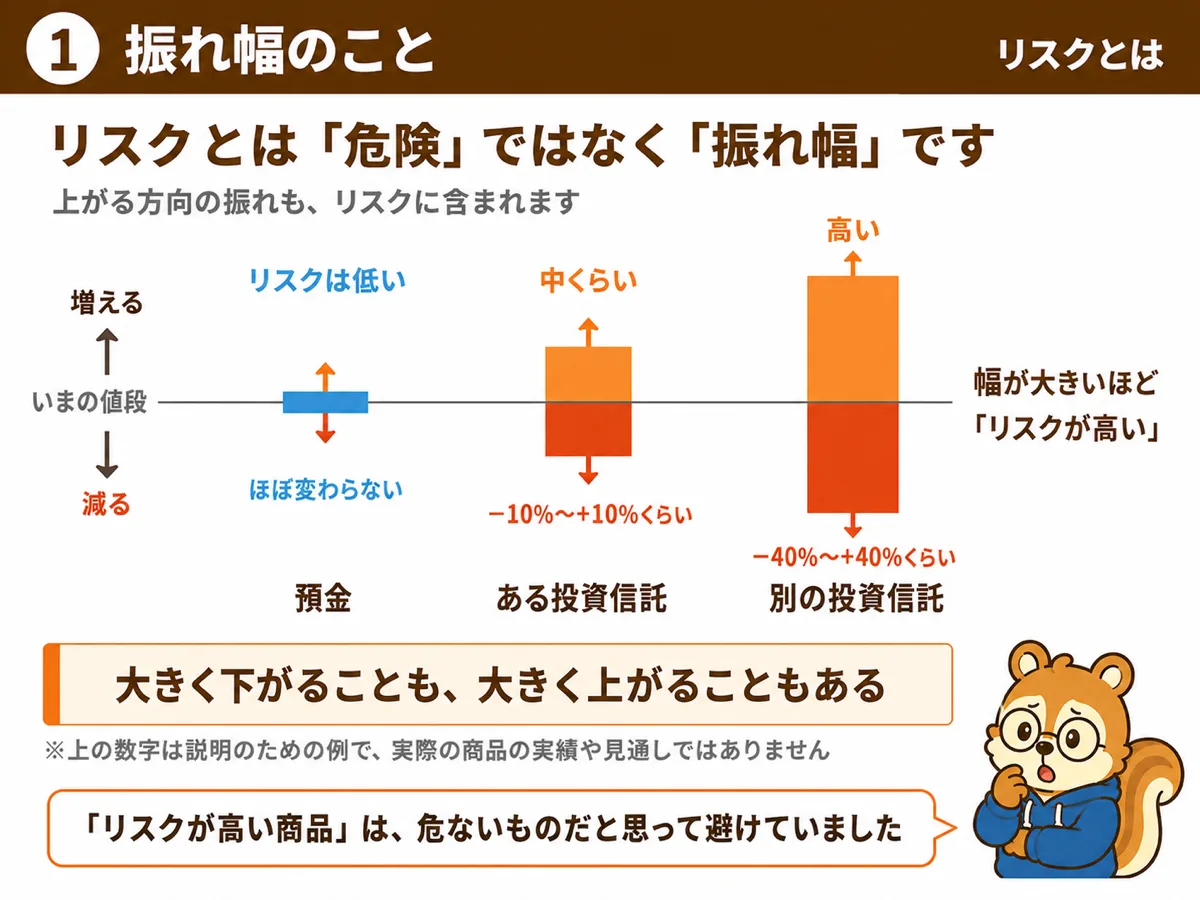
「リスクが高い」=「大きく下がることも、大きく上がることもある」という意味です。
 しくみパパ
「リスクが高い=損をしやすい」ではなく、「読めない幅が大きい」ということです。ここが日常語と一番違うところでした。
具体的に見てみます
| 1年後にどうなるか | リスク | |
|---|---|---|
| 預金 | ほぼ変わらない(少しだけ増える) | 低い |
| ある投資信託 | −10%〜+10%くらいの間で動く | 中くらい |
| 別の投資信託 | −40%〜+40%くらい動くこともある | 高い |
※上の数字は説明のための例で、実際の商品の実績や見通しではありません。
一番下の商品は「危ない」のではなく、「大きく動く」ということです。増えるときも大きく増えます。
つまずきやすいところ:「元本割れ」とは違う言葉です
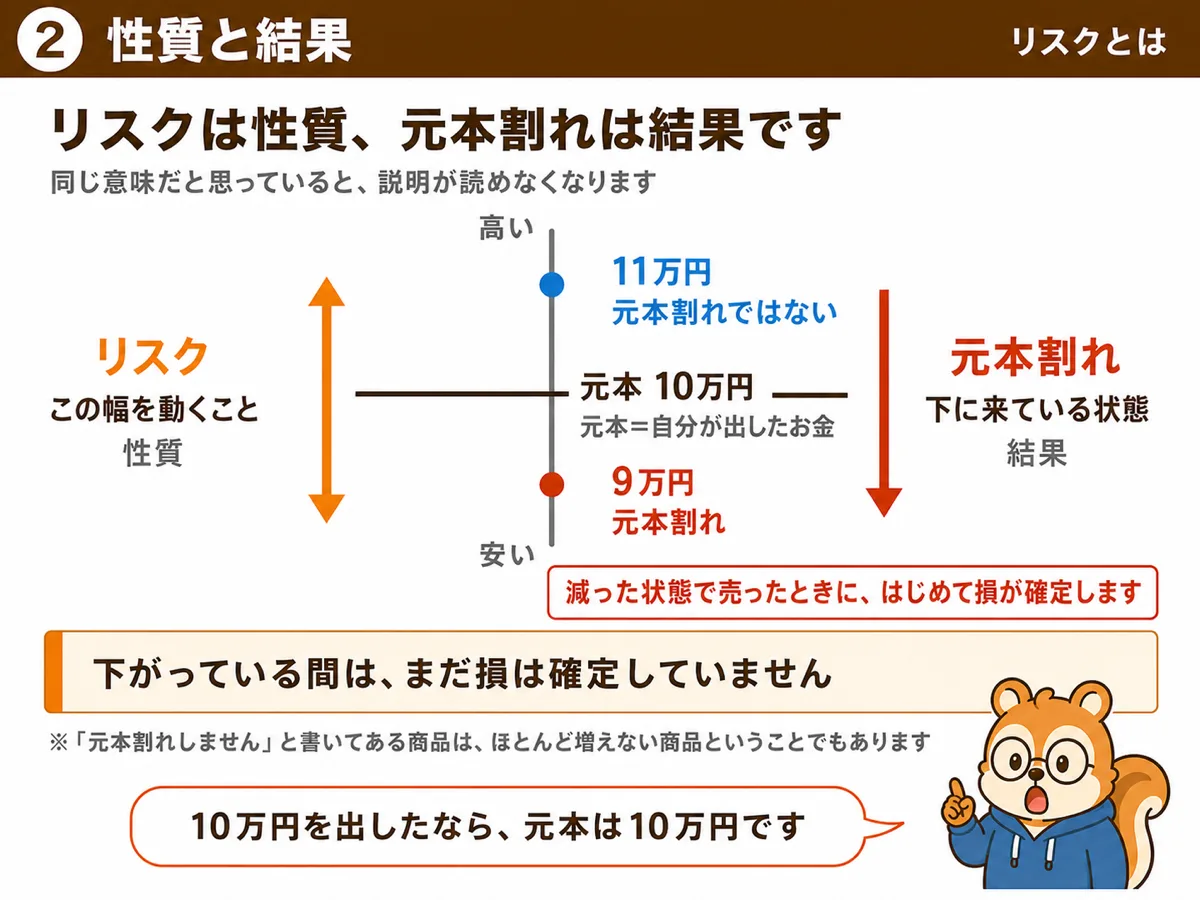
商品の説明を読むと、リスクと並んで「元本割れ」という言葉が必ず出てきます。同じ意味だと思っていると、説明が読めなくなります。
| 言葉 | 意味 | 何を表しているか |
|---|---|---|
| リスク | 値段が上下に動く幅 | 性質(上にも下にも動く) |
| 元本割れ | 出したお金より減っている状態 | 結果(下に動いたとき) |
しくみパパ
それが9万円になっている状態が元本割れです。11万円なら元本割れではありません。
リスクがある商品は、元本割れすることがあります。逆に言うと、「元本割れしません」と書いてある商品は、リスクがほぼない=ほとんど増えない商品ということになります。銀行の預金がこれにあたります。
ただし「元本割れしている=失敗」ではありません。持ち続けている途中で下がっているだけなら、まだ何も確定していないからです。減った状態で売ったときに、はじめて損が確定します。
商品ページの「リスク」表示の読み方
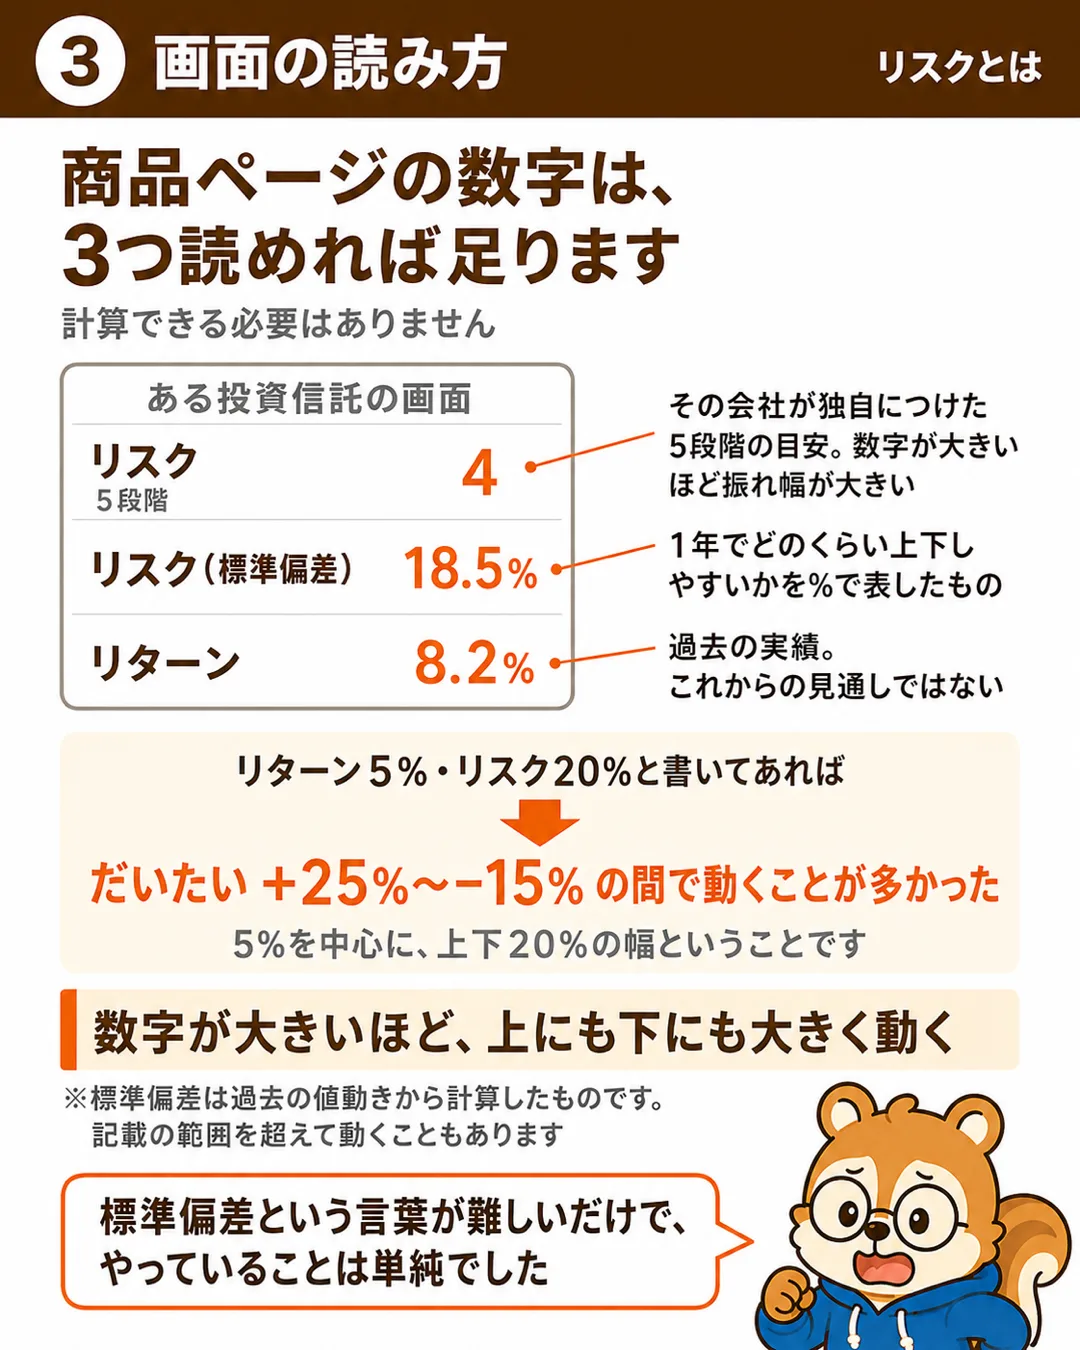
ここが実際に一番困るところです。証券会社の商品ページを開くと、リスクが数字や記号で書かれています。
| よく見る表示 | 意味 |
|---|---|
| リスク 1〜5 ★の数 | その会社が独自につけた5段階の目安。数字が大きいほど振れ幅が大きい |
| リスク(標準偏差) 18.5% など | 1年でどのくらい上下しやすいかを%で表したもの |
| リターン 8.2% など | 過去の実績。これからの見通しではない |
しくみパパ
「だいたいこのくらいの幅で動いてきましたよ」という過去の記録です。学校で習った平均点のばらつきと同じ考え方だと知って、少し楽になりました。
数字を計算できる必要はありません。「20%より30%のほうが、上にも下にも大きく動く」と分かれば十分です。
※標準偏差は過去の値動きから計算したものです。将来も同じ幅で動くことを示すものではなく、記載の範囲を超えて動くこともあります。
実際、どのくらい下がることがあるのか
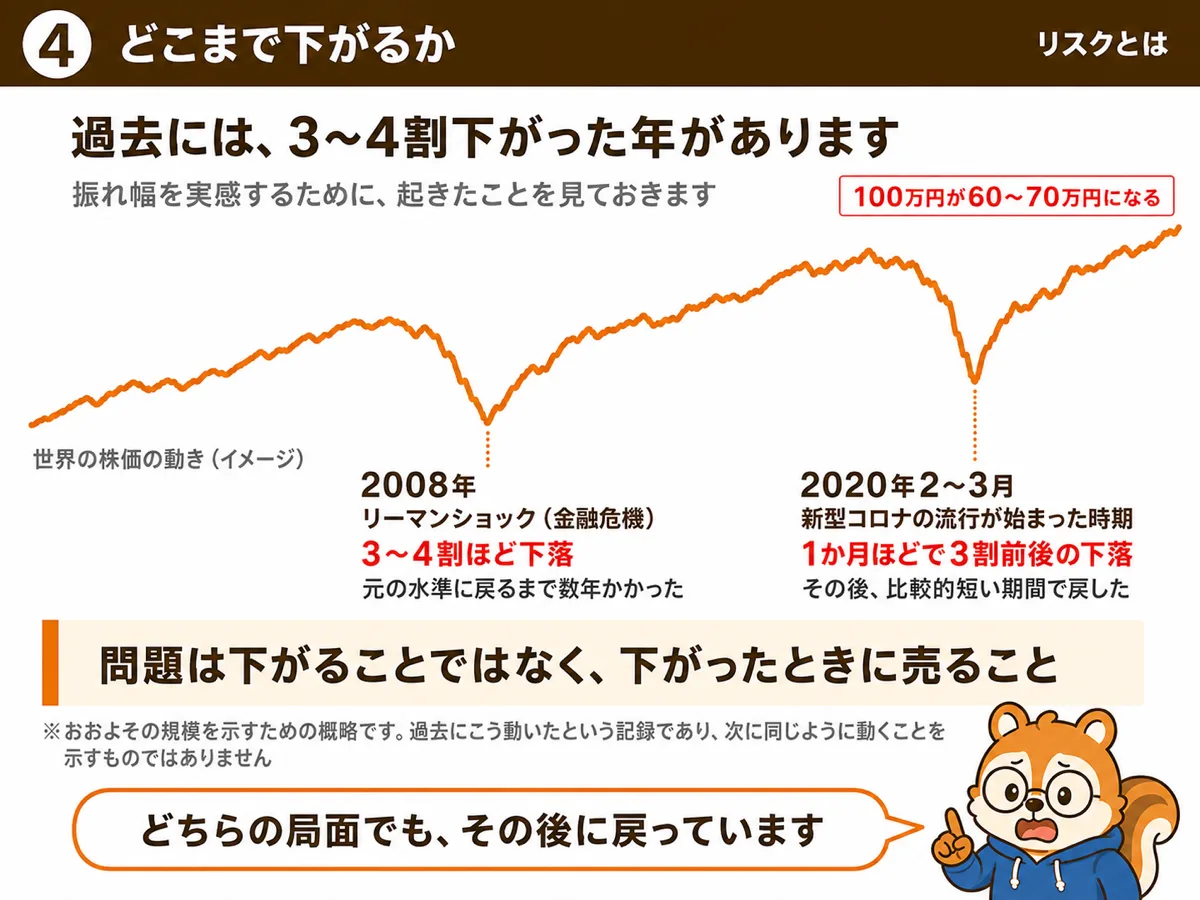
「振れ幅」と言われても実感が湧かないので、過去に何が起きたかを見ておきます。
| 時期 | 何があったか | 世界の株価の動き |
|---|---|---|
| 2008年 | リーマンショック(金融危機) | 3〜4割ほど下落。元の水準に戻るまで数年かかった |
| 2020年 2〜3月 | 新型コロナの流行が始まった時期 | 1か月ほどで3割前後の下落。その後、比較的短い期間で戻した |
※おおよその規模を示すための概略です。指数や国によって下落幅も回復までの期間も異なります。過去にこう動いたという記録であり、次に同じように動くことを示すものではありません。
 しくみパパ
ただどちらの局面でも、その後に戻っています。戻るまでの時間が数か月のこともあれば、数年のこともある——ここが大事なところだと思いました。
耐えられずに売った人だけが、その時点で損を確定させます。だから「いくらまでなら耐えられるか」を先に決めておく必要があります。
「リスク」は値動きだけではありません
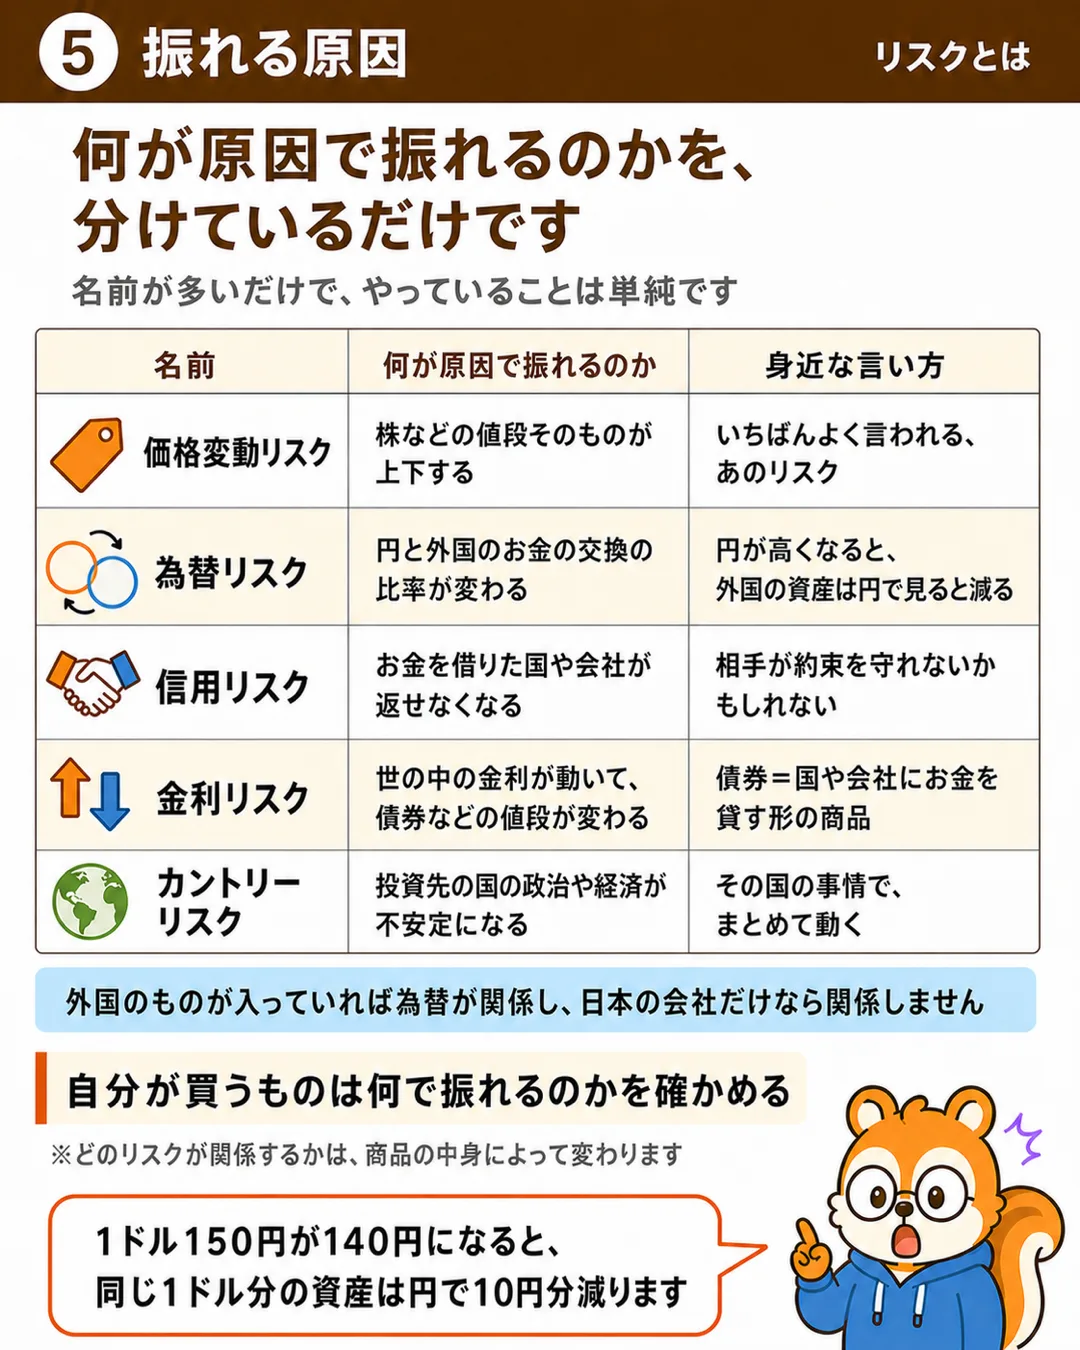
ここまでは値段の上下の話でしたが、商品の説明書を開くと他の種類のリスクも並んでいます。言葉が多くて身構えますが、やっていることは「何が原因で振れるのか」を分けているだけです。
| 名前 | 何が原因で振れるのか | 身近な言い方にすると |
|---|---|---|
| 価格変動リスク | 株などの値段そのものが上下する | いちばんよく言われる、あのリスク |
| 為替リスク | 円と外国のお金の交換の比率が変わる | 円が高くなると、外国の資産は円で見ると減る |
| 信用リスク | お金を借りた国や会社が返せなくなる | 相手が約束を守れないかもしれない |
| 金利リスク | 世の中の金利が動いて、債券などの値段が変わる | 債券=国や会社にお金を貸す形の商品 |
| カントリーリスク | 投資先の国の政治や経済が不安定になる | その国の事情で、まとめて動く |
しくみパパ
「1ドル150円」が「1ドル140円」になると、同じ1ドル分の資産が、円に直したときに10円分減ります。中身が値上がりしていても、円で見ると減っていることがあるのはこのためです。
外国のものが入っていれば為替が関係しますし、日本の会社だけなら関係しません。中身によって、関係するリスクが変わります。
リスクは小さくできます
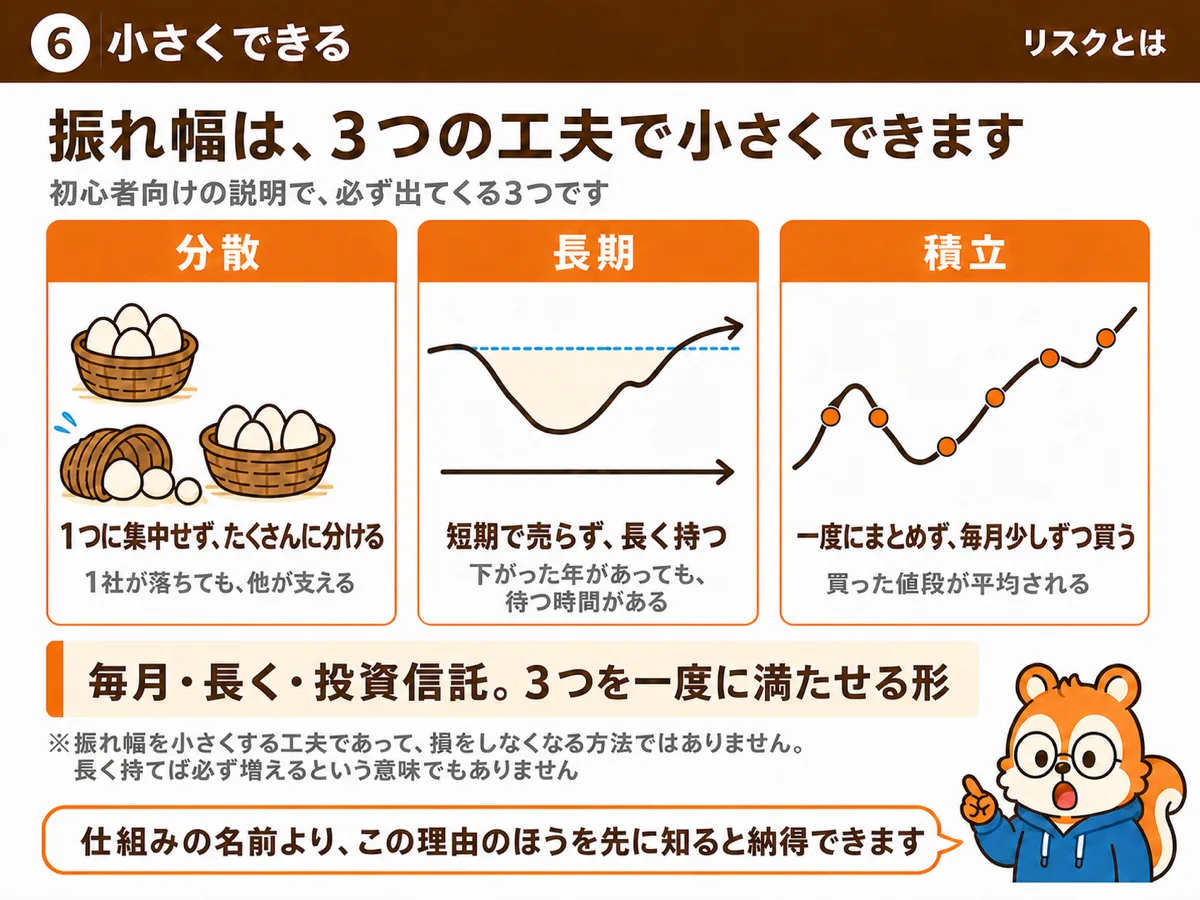
リスクは「あるか、ないか」ではなく、小さくする方法があります。初心者向けの説明で必ず出てくるのが次の3つです。
| 方法 | やること | なぜ振れ幅が小さくなるのか |
|---|---|---|
| 分散 | 1つに集中せず、たくさんに分ける | 1社が落ちても、他が支える |
| 長期 | 短期で売らず、長く持つ | 下がった年があっても、待つ時間がある |
| 積立 | 一度にまとめず、毎月少しずつ買う | 高いときも安いときも買うので、買った値段が平均される |
 しくみパパ
3つを一度に満たせる形だからです。仕組みの名前を覚える前に、この理由のほうを知っておくと納得できます。
※3つとも振れ幅を小さくする工夫であって、損をしなくなる方法ではありません。長く持てば必ず増えるという意味でもありません。
リスクとリターンの関係
逆に、ほとんど減らないものは、ほとんど増えません。片方だけを選ぶことはできません。
しくみパパ
プラスのリターン=増えた、マイナスのリターン=減った、という使い方をします。
私は個別の商品を見分けられる立場ではありませんが、「減らないのに大きく増える」という組み合わせ自体が、リスクとリターンの関係から成り立たないという点ははっきりしています。
「リスクを取る」とはどういうことか
「振れ幅の大きいものを選ぶ」という意味です。悪いことではありません。
判断の材料になるのは、そのお金をいつ使うかです。
| いつ使うお金か | 振れ幅が大きいと |
|---|---|
| 来年使う | 下がったタイミングで使うことになるかもしれない。困る |
| 20年後に使う | 途中で下がっても、戻るのを待つ時間がある |
しくみパパ
振れ幅の前に、家計のほうを整える必要があったわけです。
※長く持てば必ず増える、という意味ではありません。時間があると回復を待てる、という話です。
「リスク許容度」という言葉が出てきたら
口座を開くとき、証券会社から「リスク許容度」を聞かれることがあります。難しそうな言葉ですが、中身は1つです。
「まあ待とう」と思えるなら、その人はその振れ幅に耐えられます。眠れなくなるなら、耐えられていません。
これはお金の事情と、性格の両方で決まります。
| 見るところ | 耐えられる方向 |
|---|---|
| そのお金を使う時期 | 遠いほど耐えられる |
| 別に貯金があるか | あるほど耐えられる |
| 毎月の収支に余裕があるか | あるほど耐えられる |
| 下がったときに眠れるか | ここは性格の問題。正直に答えていい |
しくみパパ
つまりリスク許容度は、「自分が売らずにいられる幅」を先に決めておく作業でした。
まとめ
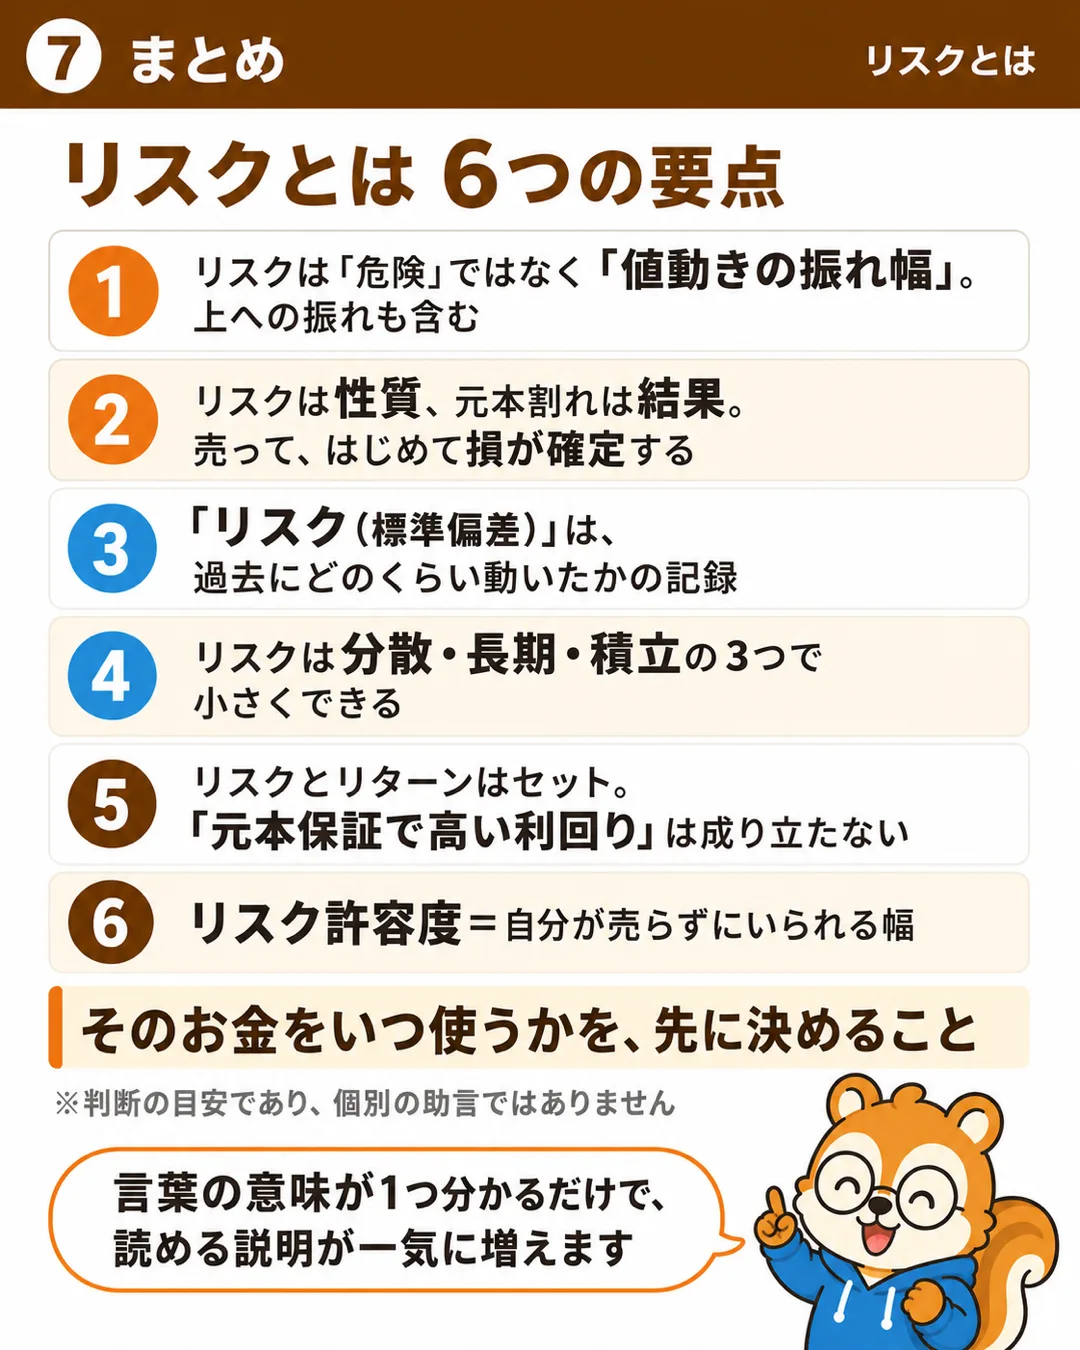
- 投資でいうリスクは「危険」ではなく「値動きの振れ幅」。上がる方向の振れも含む
- リスクは性質、元本割れは結果。減った状態で売って、はじめて損が確定する
- 商品ページの「リスク(標準偏差)」は、過去にどのくらいの幅で動いたかの記録
- リスクは分散・長期・積立の3つで小さくできる
- リスクとリターンはセット。「元本保証で高い利回り」は成り立たない
- リスク許容度=自分が売らずにいられる幅。使う時期・貯金・性格で決まる
大事なのはリスクを避けることではなく、「そのお金をいつ使うか」を先に決めることのほうです。使う時期が近いお金なら振れ幅は困りますし、遠いお金なら待てます。
正直に言うと、私はこの言葉の意味を知らないまま商品の説明を読んでいました。「リスク:高」と書いてあるのを見て、危ないものだと判断して閉じていたわけです。意味が分かってからは、説明が読めるようになりました。
 しくみパパ
高卒 → 個人事業主・アルバイト → 会社員。手取り36万・ボーナスなしで、AIを使って貯金と投資の仕組みを作っています。毎月の収支と資産をそのまま公開しています。