
【2026年6月】収支−142,804円。黒字だったのは6か月で2回だけでした

 しくみパパ
6月は142,804円の赤字でした。直近6か月で黒字だったのは2回だけです。
- 手取り36万・共働き(妻は育休中)の実際の収支
- 赤字のとき、足りない分をどこから持ってきていたか
- 6か月分をまとめて見ると何が分かるか
- 今月の失敗と、その失敗で説明できる範囲
- 来月から変えること
2026年6月の数字
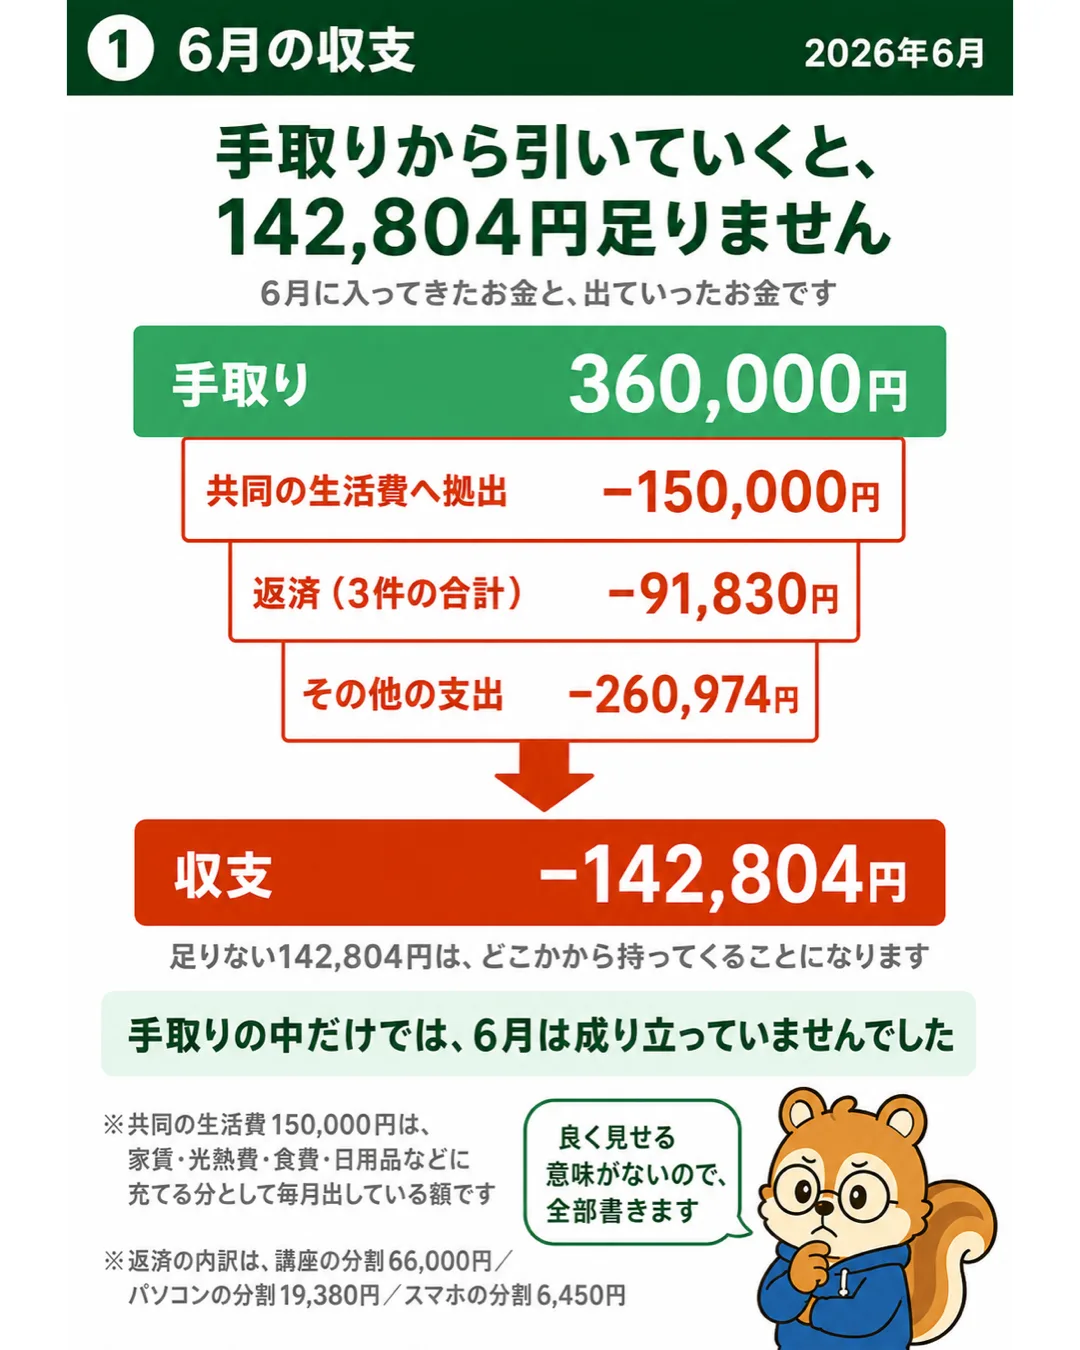
| 項目 | 金額 |
|---|---|
| 手取り | 360,000円 |
| 共同の生活費へ拠出 | −150,000円 |
| 返済(3件の合計) | −91,830円 |
| その他の支出 | −260,974円 |
| 収支 | −142,804円 |
※共同の生活費150,000円は、家賃・光熱費・食費・日用品などに充てる分として毎月出している額です。金額が毎月変わらないので、私はこれを固定の支出として扱っています。
※返済の内訳は、講座の分割66,000円/パソコンの分割19,380円/スマホの分割6,450円。
 しくみパパ
プラスなら黒字、マイナスなら赤字。手取りは、給料から税金や社会保険料が引かれたあとの、実際に振り込まれる金額を指します。
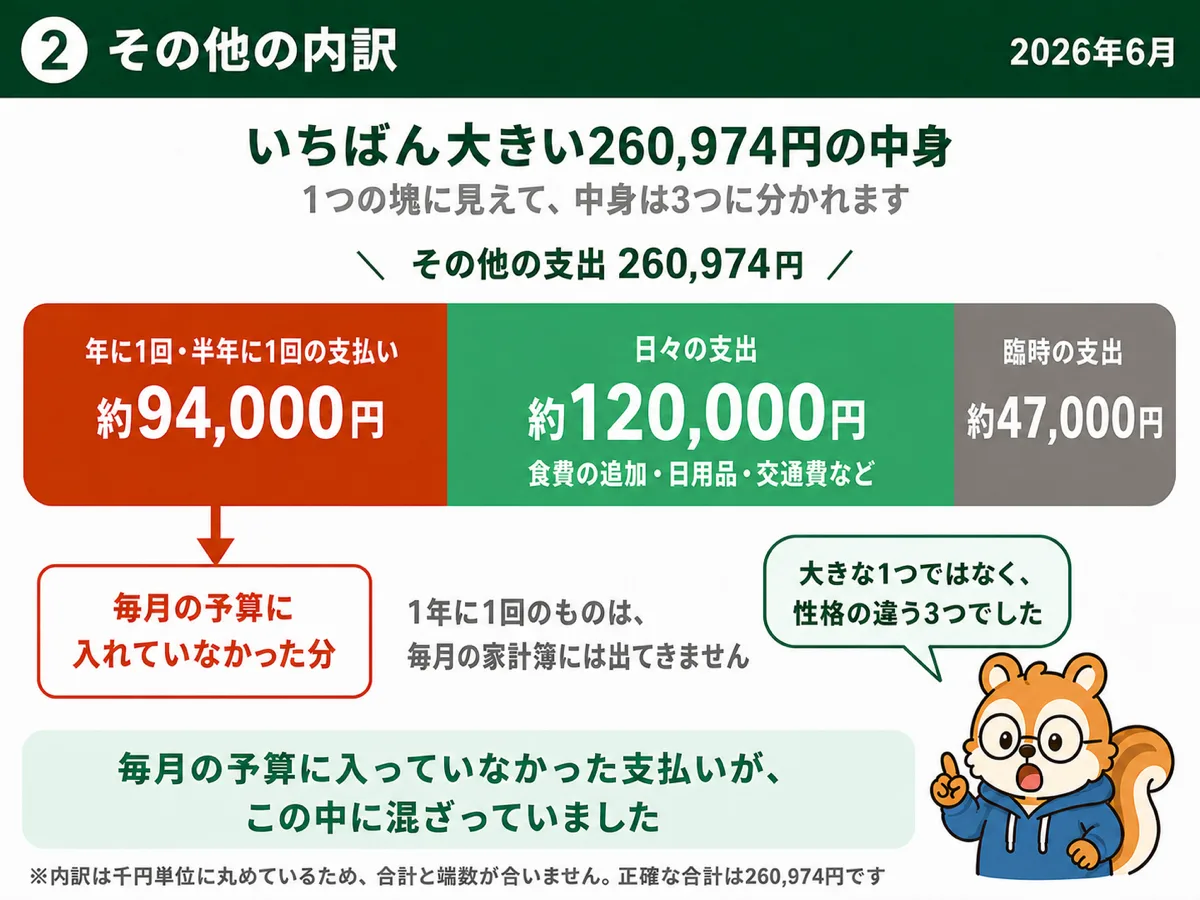
「その他の支出」が260,974円と大きく出ています。内訳はこうなっていました。
| その他の支出の内訳 | 金額 |
|---|---|
| 年に1回・半年に1回の支払い | 約94,000円 |
| 日々の支出(食費の追加・日用品・交通費など) | 約120,000円 |
| 臨時の支出 | 約47,000円 |
| 合計 | 260,974円 |
※内訳は千円単位に丸めています(合計との差は26円)。正確な合計は260,974円です。
赤字のとき、お金はどこから来ていたのか
ここが一番書きにくい部分ですが、隠すと意味がないので書きます。
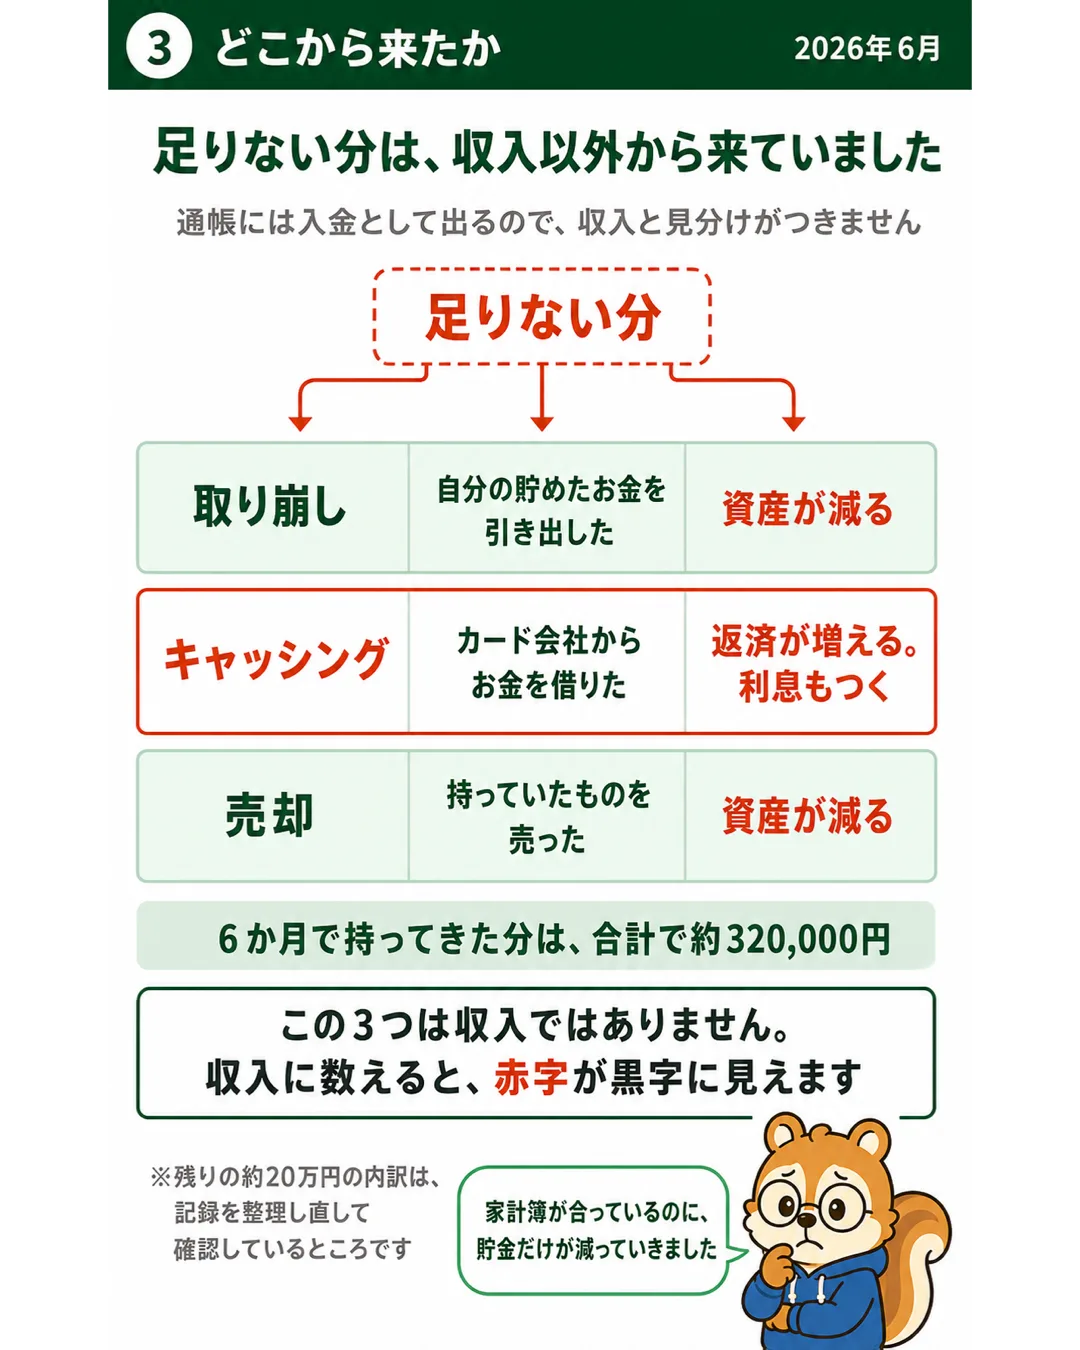
赤字ということは、手取りだけでは足りていないということです。足りない分は、次のところから出ていました。
- 証券口座に入れていたお金を取り崩した
- カードのキャッシング(借入)を使った
- 使っていない資産を売った
6か月の赤字521,370円との差、約20万円分はまだ内訳を特定できていません。記録を整理し直しているところで、確定したらこの記事を更新して報告します。
はっきりしているのは、少なくとも約32万円は貯金の取り崩しと借入で埋めていた、ということです。
しくみパパ
通帳には「入金」として出るので収入と見分けがつきません。ここを収入に数えると、赤字が黒字に見えてしまいます。
この3つは、似ているようで全部ちがいます。
| 何をしたか | あとでどうなるか | |
|---|---|---|
| 取り崩し | 自分の貯めたお金を引き出した | 資産が減る |
| キャッシング | カード会社からお金を借りた | 返済が増える。利息もつく |
| 売却 | 持っていたものを売った | 資産が減る |
 しくみパパ
私はこれを使ってしまい、返済が増えました。
ここを収入と同じ扱いにしてしまうと、口座にお金が入ってくるので黒字に見えてしまいます。実際には借金と資産の取り崩しなので、家計簿が合っているのに貯金だけが減っていくことになります。家計簿アプリを使っている方は、この3つが「収入」に分類されていないか一度見てみてください。分類が違うだけで、赤字の月が黒字に見えます。
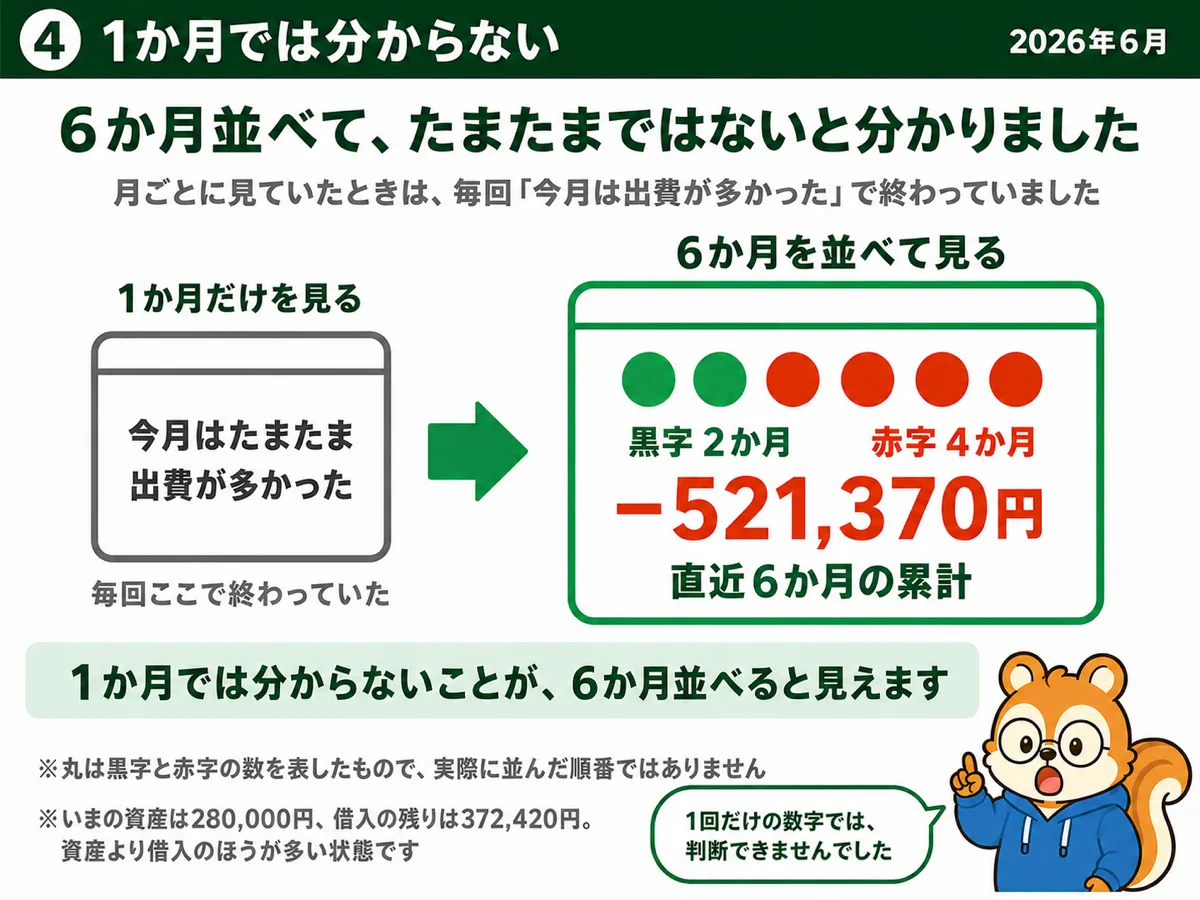
6か月分をまとめて見ると
| 結果 | |
|---|---|
| 直近6か月の累計収支 | −521,370円 |
| 黒字だった月 | 2か月 |
| 赤字だった月 | 4か月 |
| いまの資産 | 280,000円 |
| 返済の残り(講座とパソコンの分割) | 372,420円 |
※返済の残り372,420円の内訳は、講座とパソコンの分割払いです(全部書き出した記事)。キャッシングの残高とは別のものです。
資産より返済の残りのほうが多い状態です。差し引きするとマイナスになります。
今月の失敗
年に1回の支払いを、毎月の予算に入れていなかったことです。
洗い出したところ、翌年以降も必ず出ていく分だけで年204,310円ありました。毎月に直すと17,026円です。
残りは、返済(毎月91,830円)と、日々の支出そのものが多かったことによるものです。年払いを見落としていたのは原因の1つであって、全部ではありません。
数字を出してみて、「これさえ直せば黒字になる」という単純な話ではないと分かりました。
 しくみパパ
この17,026円をどうやって見つけたかは、別の記事に書いています。
来月から変えること1つ
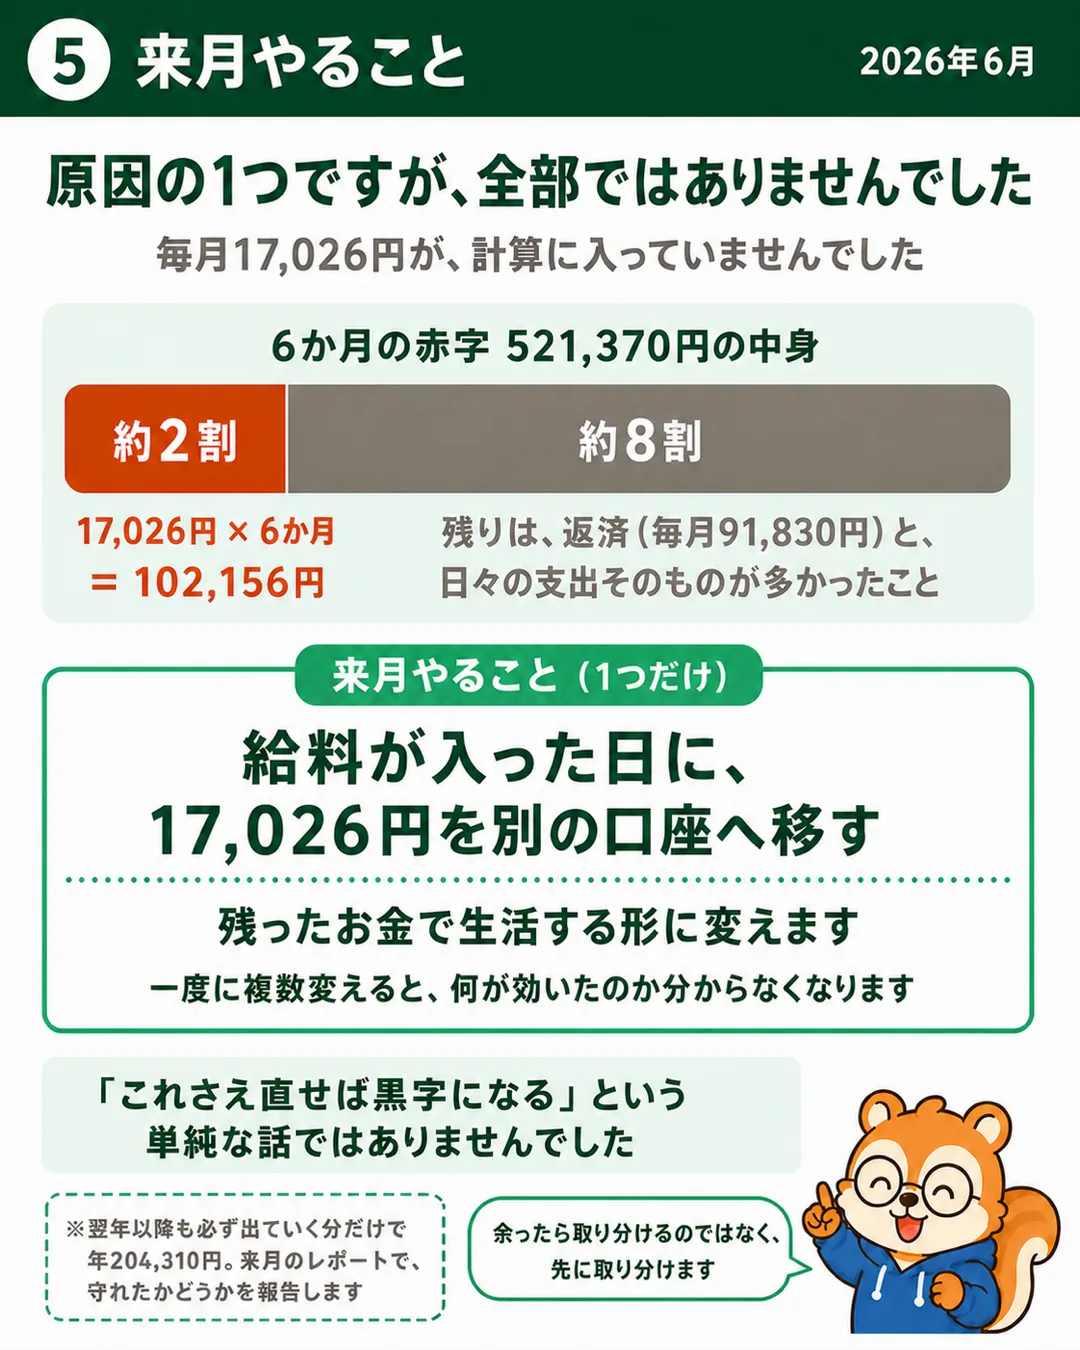
毎月17,026円を、給料が入った日に別の口座へ移す
残ったお金で生活する形に変えます。余ったら取り分けるのではなく、先に取り分けます。
変えるのは1つだけにします。一度に複数変えると、何が効いたのか分からなくなるからです。
来月のレポートで、これが実際に守れたかどうかを報告します。
まとめ
- 収支は−142,804円。6か月の累計は−521,370円
- 黒字だったのは6か月で2回だけ
- 足りない分は取り崩し・借入・売却で埋めていた。これは収入ではない
- 原因の1つは毎月17,026円が計算に入っていなかったこと。ただしこれで説明できるのは赤字の約2割
- 来月は「先に17,026円を移す」だけをやる
大事なのは赤字の金額そのものより、「取り崩しを収入に数えていなかったか」を確かめることのほうです。同じ確認をすると、思っていたより厳しい数字が出るかもしれません。
正直に言うと、この数字を公開するのは気が進みませんでした。それでも、良い月だけ出すブログには意味がないと思って書いています。次に黒字が出たとき、その数字を信じてもらえるようにしたいからです。
来月も同じ形で報告します。
 しくみパパ
守れなかったときも、そのまま書きます。
高卒 → 個人事業主・アルバイト → 会社員。手取り36万・ボーナスなしで、AIを使って貯金と投資の仕組みを作っています。毎月の収支と資産をそのまま公開しています。