
はじめまして。手取り36万・ボーナスなし・0歳児パパが、資産28万円から1,000万円を目指します

 しくみパパ
手取り36万円・ボーナスなしの会社員で、0歳の子どもがいます。貯金が何度も続かなかった人間が、AIを使って家計を作り直していく記録です。
- このブログを書いている人がどんな状況なのか
- なぜ「意志ではなく仕組み」で貯めようとしているのか
- どんな記事を書いていくのか
いまの状況を、隠さずに全部出します
まず数字から出します。良く見せる必要がないので、そのまま書きます。2026年7月末時点の数字です。
| 項目 | 金額 |
|---|---|
| 毎月の手取り | 360,000円(ボーナスなし) |
| 共同の生活費として出している額 | 150,000円 |
| いまの資産 | 280,000円 |
| 返済の残り(講座とパソコンの分割) | 372,420円 |
| 直近6か月の収支 | −521,370円 |
| 積立投資 | 0円(いったん止めています) |
直近6か月で、黒字だったのは2か月だけです。残り4か月は赤字でした。
資産より返済の残りのほうが多いので、差し引きするとマイナスからのスタートです。
 しくみパパ
成功した後から振り返って書くブログではなく、いま進んでいる途中を書くブログです。
私について
高校を出てすぐ働き始めたので、進学はしていません。個人事業主とアルバイトを掛け持ちしていた時期を経て、いまは会社員をしています。共働きですが妻はいま育休中なので、当面は私の収入で家計を支える期間です。子どもは0歳です。
お金の勉強をしたことは、一度もありませんでした。投資の話が出てくると、言葉の意味が分からないところで止まる。その状態のまま、ここまで来てしまった人間です。
なぜ「意志」ではなく「仕組み」なのか
貯金に失敗した回数は数え切れません。そのたびに「自分の意志が弱いから」だと思っていました。
- 「今月から節約する」と決めて、3週間で戻る
- 家計簿アプリ(マネーフォワード)を入れて、3か月で開かなくなる
- 「余ったら貯金する」と決めて、余らない
- 積立投資を始めて、半年で止めた
ところが今年、カード明細を6か月分すべて並べてみて、見え方が変わりました。
年に1回・半年に1回だけ出ていく支払いが、毎月の予算にまったく入っていなかったのです。月に直すと17,026円。直近6か月の赤字は約52万円なので、そのうちのおよそ2割が、この見落としでした。
2割と聞くと「それだけ?」と思うかもしれません。大事なのは金額ではなく、意志とは関係のない原因が、数字で1つ特定できたということです。それまでの私は「今月も使いすぎた。来月はがんばろう」としか言えませんでした。明細を並べたあとは、「これは計算漏れ」「これは使いすぎ」「これは仕組みで防げる」と原因を分解して、1つずつ潰せるようになりました。
 しくみパパ
でも「意志が弱いせい」で終わらせていたら、この1つすら見つからないままでした。がんばりでは直らないものは、設計で直すしかありません。
ここから考え方が変わりました。
もう1つ、仕組みにする理由があります。時間と頭の余裕がないことです。仕事から帰れば育児と家事があり、家計に毎日向き合う時間は取れません。そして意志の力も集中力も、使えば減ります。限りあるぶんは、仕事と家族に使いたい。だから手作業を減らすだけでなく、「家計のことを考え続けなくていい状態」を作る必要がありました。がんばって家計を管理するのではなく、考えなくても回る形にしておく——このブログでいう「仕組み化」はそういう意味です。
意志の力ではなく、仕組みで貯める
がんばらなくても勝手に貯まる形を作る。がんばりを必要とする方法は、いつか必ず止まります。上の4つの失敗が、その証拠です。
AIを使う理由
家計を仕組みに変えるには、自分のお金の動きを正確に知る必要があります。でも、明細を1件ずつ手で分類する作業は続きません。実際、私はマネーフォワードを3か月で開かなくなりました。
そこでAIに任せることにしました。カード明細を読み込ませて仕分けさせ、毎月の集計を自動で出す仕組みを作っています。
しくみパパ
それでもAIに指示を出しながら、自分用の家計簿アプリを作りました。その過程も記事にしています。
どんな記事を書いていくのか
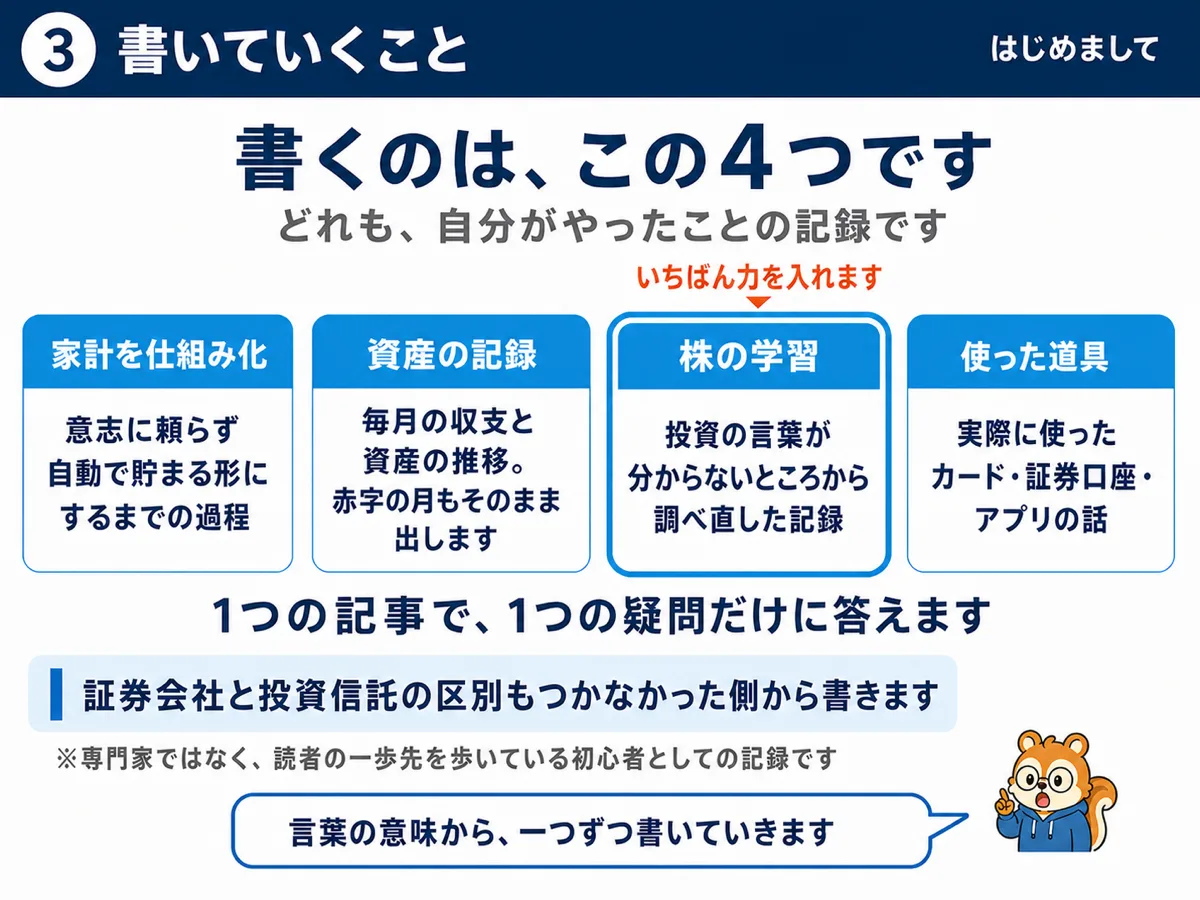
| カテゴリ | 書くこと |
|---|---|
| 家計を仕組み化 | 意志に頼らず自動で貯まる形にするまでの過程 |
| 資産の記録 | 毎月の収支と資産の推移。赤字の月もそのまま出します |
| 株の学習 | 投資の言葉が分からないところから調べ直した記録 |
| 使った道具 | 実際に使ったカード・証券口座・アプリの話 |
特に力を入れたいのが「株の学習」です。
「NISAをやったほうがいい」と言われても、証券会社と投資信託の区別すらついていませんでした。そういう状態の人に向けて、言葉の意味から一つずつ書いていきます。
 しくみパパ
特定の商品をすすめることはせず、「私はこう調べて、こう判断した」という記録として書きます。最終的な判断はご自身でお願いします。
まとめ
- 手取り36万・ボーナスなし・0歳児あり。資産28万円、返済の残り37万円からのスタート
- 直近6か月で黒字は2か月だけ。まだ何も達成していない
- 意志ではなく仕組みで貯める形を、AIを使って作っていく
- 知識ゼロの人に向けて、言葉の意味から書く
- うまくいった月も赤字の月も、数字のまま公開する
同じように「貯めたいけど、やり方が分からない」という方と、一緒に進んでいけたらと思っています。
正直に言うと、1,000万円という数字に現実味を感じているわけではありません。いまの資産は28万円で、返済の残りのほうが多い状態です。それでも、途中経過を全部出しておけば、後から同じ場所にいる人の役に立つはずだと思って書き始めました。
次の記事では、私が積立投資を半年で止めてしまった理由について書きます。
高卒 → 個人事業主・アルバイト → 会社員。手取り36万・ボーナスなしで、AIを使って貯金と投資の仕組みを作っています。毎月の収支と資産をそのまま公開しています。